基金開箱
2026/10/07
從配息到成長重估,利安資金新加坡基金如何抓住星國股市新劇本?
分享到
(本文章為台新投信行銷資訊,2026年9月)
提到新加坡股市,多數投資人的第一印象是穩定配息的高股息市場。不過,這個市場近年正在改變:股息持續成長、科技產業角色提升、評價逐步重估,加上 CPF 新制可望引導退休資金參與股市,新加坡股市正從單純「領息」,走向配息與成長並行的新劇本。
以下從股息、產業、評價與資金四個面向,拆解這套新劇本。
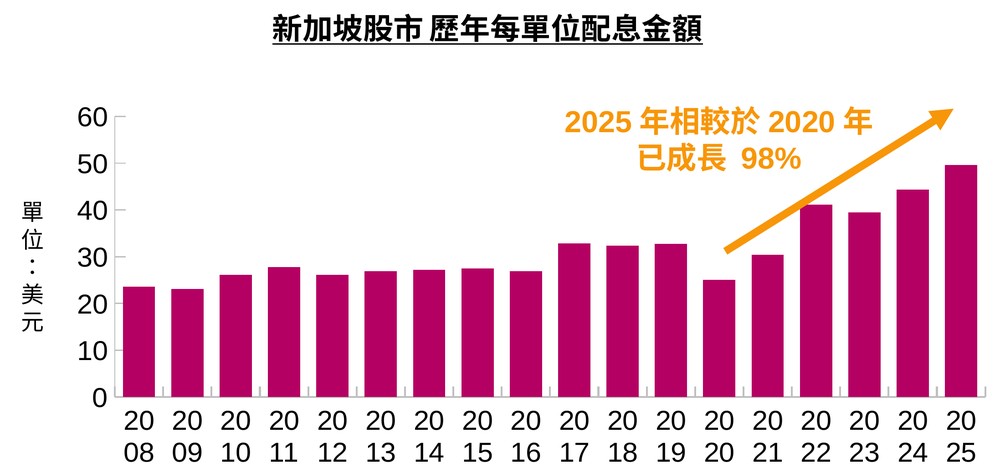
事實上,這個市場雖然長期被視為高股息市場,但自 2020 年新冠疫情之後,當地股市的股息有顯著上升。金融、工業與通訊等主要產業的股息持續成長,反映企業獲利能力與現金流韌性改善。
資料來源:Bloomberg。資料日期:2026/9/22。新加坡股市係採用 FTSE ST All-Share Index。
【指數統計資料僅供參考,不代表本基金之實際報酬及未來績效保證】
從圖中可以看到,新加坡股市每單位配息在 2020 年疫情期間一度回落,之後逐步回升,2025 年相較於 2020 年已成長 98%,成長幅度相當明顯。
由於股息成長來自金融、工業與通訊等多個主要產業,而非單一企業,背後反映的是企業獲利能力與現金流韌性的普遍改善。換句話說,「股息穩定」之外,「股息持續成長」正成為新加坡股市的新特色,這也是它邁向成長型股息市場的第一個訊號。對投資人來說,股息成長不只代表收益增加,也反映企業仍具備擴張能力。
不過,股息成長的背後,還有一個常被忽略的產業變化:若只把新加坡當成金融中心,可能低估了它在科技供應鏈中的角色。
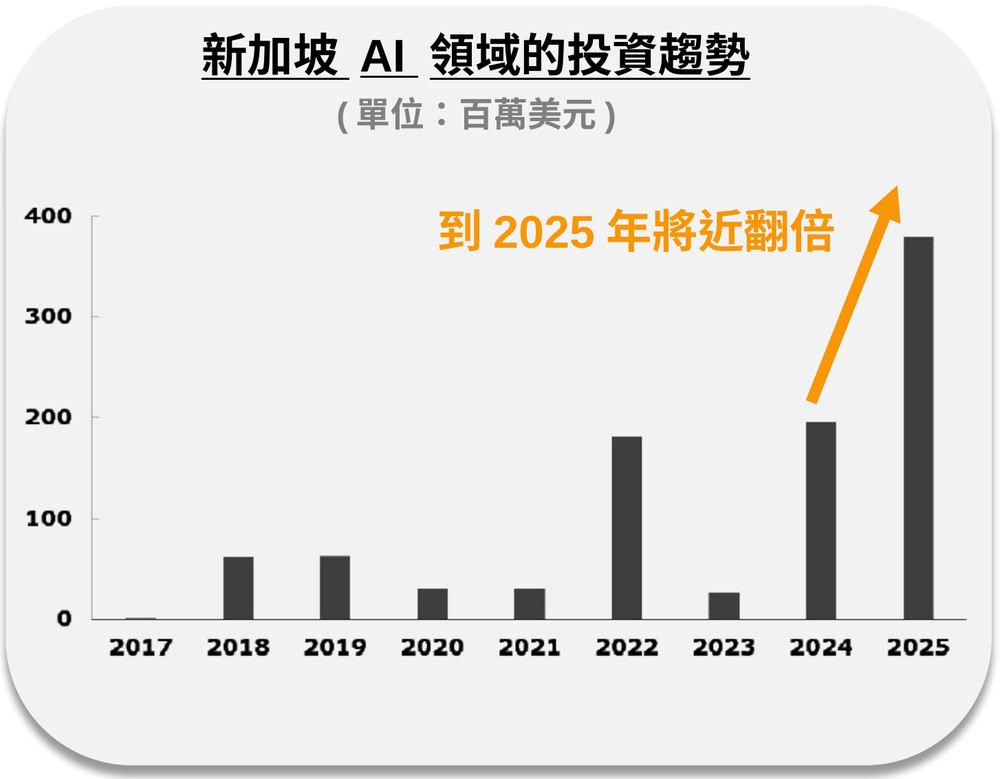
在 AI 領域,新加坡是早期布局者,政府持續投入資源,並吸引 Google、Amazon、Microsoft 等大型科技企業在當地設點與合作。
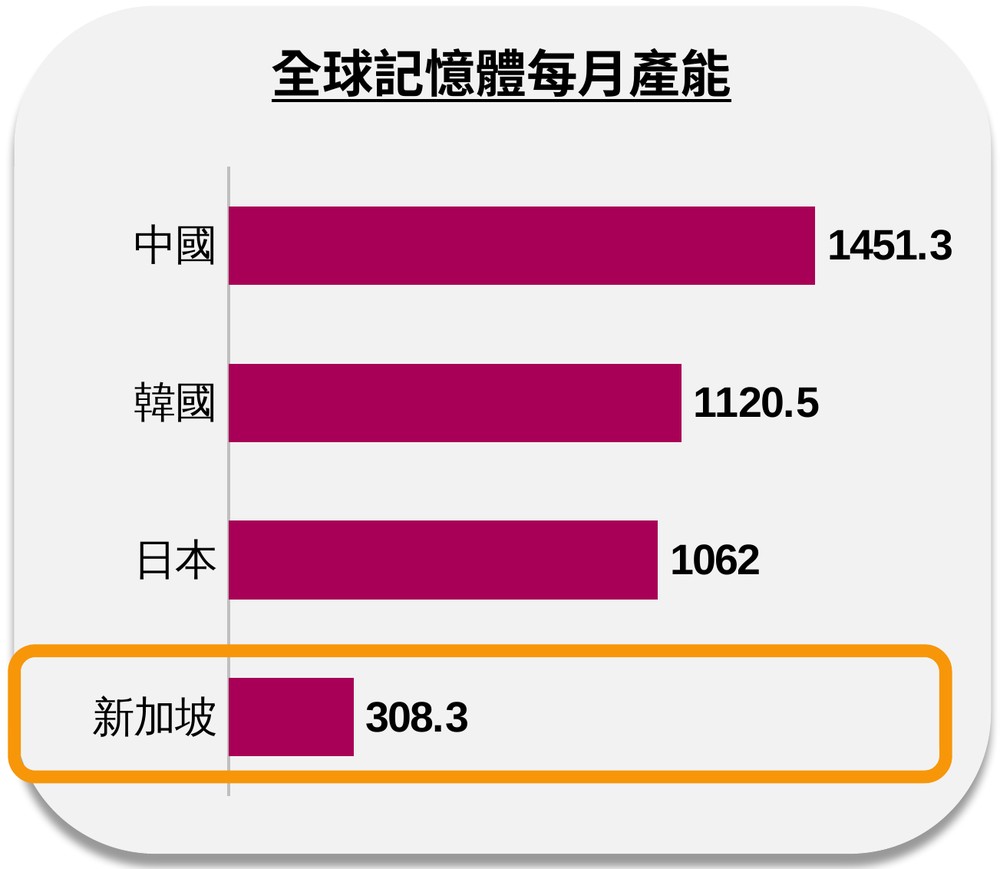
從全球記憶體產能來看,新加坡排名第四,顯示其在科技供應鏈中的角色並不侷限於服務業。這樣的產業結構升級,有助於市場重新評估當地企業的成長潛力與獲利結構。
資料來源:Tracx,SEMI,Bloomberg。資料日期:(左) 2026/4/20;(右) 2025年9月。記憶體每月產能係以「千片 8 吋約當晶圓」表示。
【上述個股僅供舉例,未有推薦之意,亦不代表必然之投資,實際投資需視當時市場情況而定】
從圖中可見,新加坡 AI 領域的投資在 2022 年明顯躍升,到 2025 年更將近翻倍;記憶體每月產能約 30.8 萬片(8 吋約當晶圓),排名僅次於中國、韓國與日本。
政府持續投入、國際科技大廠進駐,加上記憶體產能的基礎,讓新加坡不再只是服務業經濟。當產業結構朝科技升級,市場看待當地企業的角度也會從「穩定收息」延伸到「成長潛力」,這正是下一段評價重估的伏筆。
股息成長、產業升級之後,市場評價也開始跟上。在看評價變化之前,先簡單說明本益比的意義:本益比是股價相對於每股盈餘的倍數,可以理解為投資人願意用幾倍的獲利來買進一家企業。本益比提升,通常代表市場對企業未來獲利與成長更有信心,願意給予更高的評價。
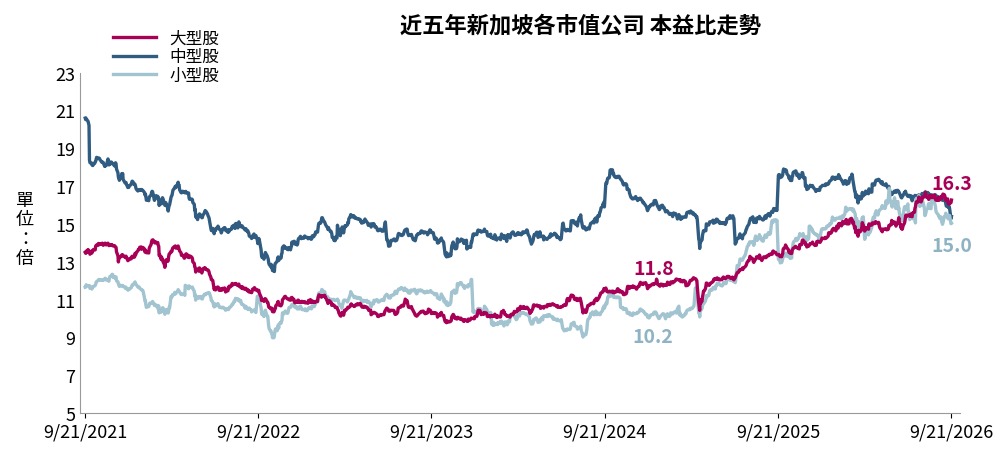
自 2025 年以來,新加坡大型股與小型股的預估本益比同步提升,代表市場對企業未來獲利與成長性的預期較過往改善,願意提前給予更高評價。顯示新加坡股市正逐步走向成長與重估並行的趨勢。
資料來源:Bloomberg。資料期間:2021/9/21-2026/9/22。本益比係採用預估未來12個月的本益比。大型股採用 Straits Times Index,中型股採用 FTSE ST Mid Cap Index,小型股採用 FTSE ST Small Cap Index。
【本文提及之經濟走勢預測不必然代表本基金之績效,本基金投資風險請詳閱基金公開說明書或投資人須知】【指數統計資料僅供參考,不代表本基金之實際報酬及未來績效保證】
圖中可見,大型股預估本益比從 11.8 倍回升至 16.3 倍,小型股則從 10.2 倍升至 15.0 倍,兩者都出現明顯的上升趨勢。
不同市值的企業同步獲得更高評價,顯示市場對新加坡企業成長性的看法改善,並非只集中在單一族群。不過,既然市場是「提前」給予更高評價,後續能否延續,仍有賴企業未來獲利與成長持續兌現。對投資人而言,這也意味著布局時應更重視企業獲利的延續性,而不只是短期的股價表現。
評價要能持續提升,除了企業獲利,市場資金的深度同樣關鍵。在 EQDP 計畫之後,下一股值得關注的資金動能,來自新加坡中央公積金(CPF)的制度改革。
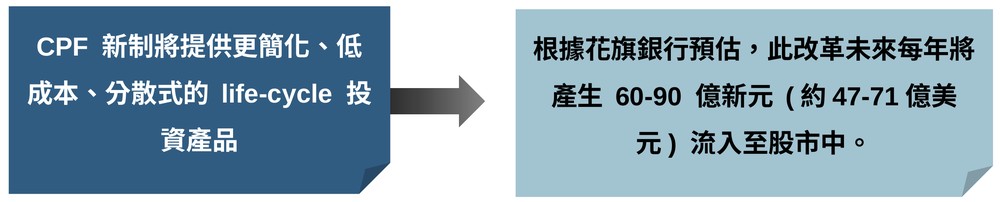
2028 年新制上路後,CPF 將提供更簡化、低成本、分散式的退休投資產品,讓原本偏低風險配置的退休資金,未來有機會更有系統地參與股票等資產。若制度推進順利,這將有助於提升新加坡股市的中長期資金深度與流動性。
資料來源:Bloomberg,台新投信整理。資料日期:2026年4月。
【本文提及之經濟走勢預測不必然代表本基金之績效,本基金投資風險請詳閱基金公開說明書或投資人須知】
根據花旗銀行預估,這項改革未來每年可望為股市帶來 60 至 90 億新元(約新台幣 1,500 至 2,200 億元)的資金流入。退休資金的特性是長期且持續投入,若能透過新制有系統地配置於股票,對新加坡股市而言將是結構性的資金來源,有助於提升中長期的資金深度與流動性,也為前述的評價重估提供支撐。這也回應了本段的問題:在 EQDP 之後,CPF 新制有機會成為接棒新加坡股市流動性的重要力量。
綜合來看,股息成長、科技轉型、評價重估與長期資金注入,共同構成了新加坡股市的新劇本。要掌握這樣的市場轉變,在地的研究能力與資訊優勢格外重要,而利安資金新加坡信託基金具備以下三大優勢:
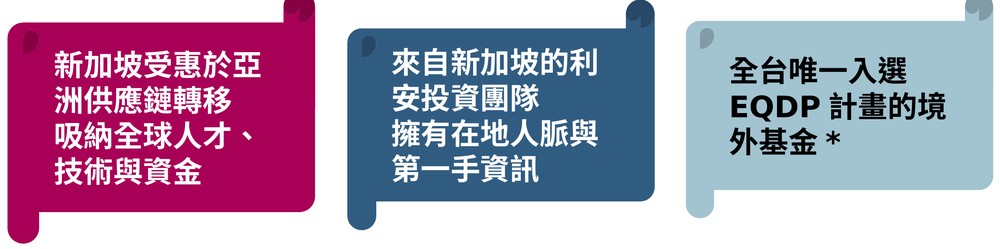
*新加坡金融管理局(MAS)2025/11/19 公布第二波 EQDP 計畫入選名單,其中「利安資金新加坡信託基金」名列其中。
利安投資團隊來自新加坡,擁有在地人脈與第一手資訊,更能掌握當地產業與政策變化;基金並名列新加坡金融管理局公布的第二波 EQDP 計畫入選名單,是全台唯一入選的境外基金。在新加坡股市邁向成長與重估並行的階段,熟悉在地市場的研究能力,正是掌握機會的關鍵。
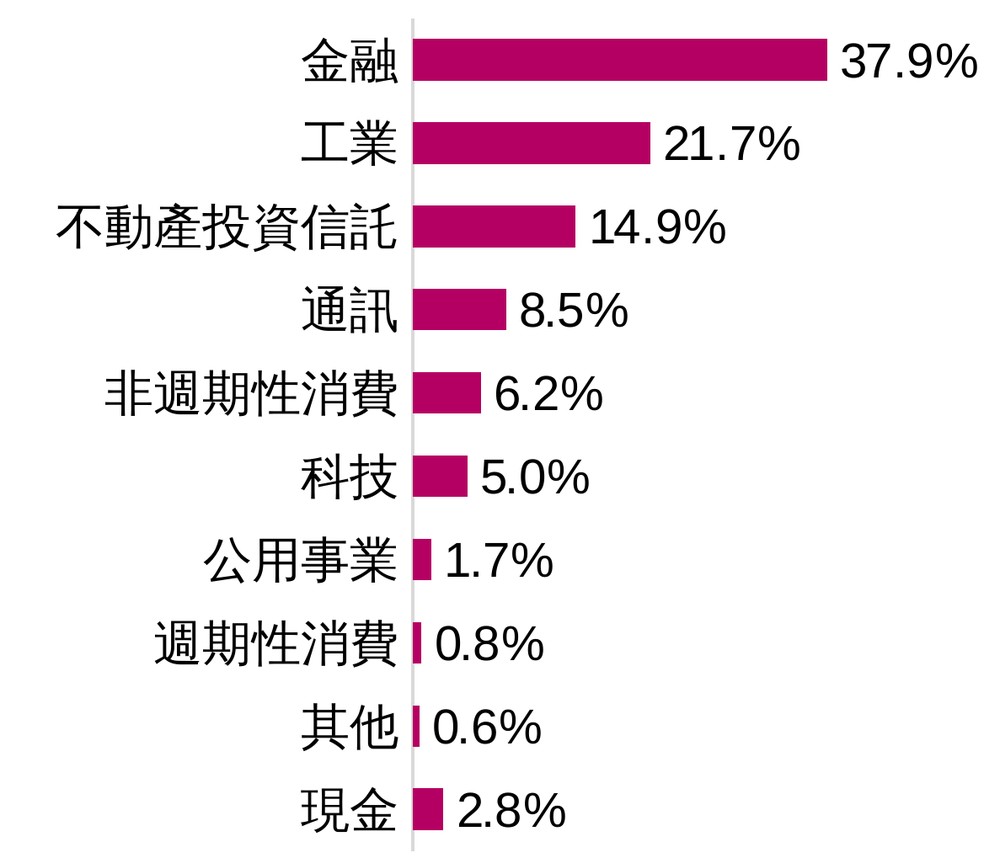
從投資組合來看,截至 2026 年 8 月底,基金產業配置以金融占比最高,達 37.9%,其次為工業 21.7% 與不動產投資信託 14.9%,通訊則占 8.5%。金融、工業與通訊三大產業合計約占 68%,正好是前文提到股息持續成長的主要產業,基金配置與新加坡股市的股息成長趨勢相互呼應。
資料來源:利安,資料截止日期:2026/8/31。
前十大持股以當地各產業龍頭為主,包括東南亞最大金融集團星展集團(18.8%)、華僑銀行(9.3%)及新加坡電信(8.5%),涵蓋金融、通訊、工業與不動產等產業。從產業地位來看,持股多為各領域的龍頭或指標企業,除了金融與通訊,也涵蓋基建與資產管理、造船、房產及酒店等不同產業。
| 股票名稱 | 產業別 | 產業地位 | 比重 |
|---|---|---|---|
| 星展集團 | 金融 | 東南亞最大金融集團 | 18.8% |
| 華僑銀行 | 金融 | 新加坡第二大金融集團 | 9.3% |
| 新加坡電信 | 通訊 | 新加坡最大通訊服務商 | 8.5% |
| 吉寶集團 | 工業 | 全球基建與資產管理巨頭 | 4.8% |
| 揚子江船業 | 工業 | 中國頂尖大型民間造船廠 | 3.6% |
| 怡和控股 | 工業 | 百年老牌英資洋行 | 3.6% |
| 大華銀行 | 金融 | 東南亞中小企業金融龍頭 | 3.0% |
| 華業集團 | 不動產 | 新加坡頂級房產及酒店集團 | 2.9% |
| 新加坡交易所 | 金融 | 亞洲核心國際金融交易所 | 2.5% |
| 大華繼顯 | 金融 | 新加坡本土最大證券商 | 2.3% |
資料來源:利安,資料截止日期:2026/8/31。
| 期間 | 3個月 | 6個月 | 1年 | 2年 | 3年 | 5年 | 今年以來 | *級別成立以來 |
|---|---|---|---|---|---|---|---|---|
| 美元級別 | 6.63 | 11.54 | 21.16 | 73.78 | 137.27 | 117.11 | 14.37 | 636.07 |
| 新元級別 | 5.29 | 10.43 | 20.01 | 73.14 | 122.06 | 104.27 | 13.58 | 1573.89 |
| 美元月配息級別 | N/A | N/A | N/A | N/A | N/A | N/A | N/A | N/A |
資料來源:Lipper,資料截止日期:2026/9/30。*成立日:利安資金新加坡信託基金美元級別為2004/8/2,新元級別為1989/3/3,美元月配息級別為2026/9/8。累積報酬率皆以原幣計算。【過去之績效不代表未來績效之保證】
從股息持續成長、AI 與記憶體產業升級,到本益比同步重估,再到 CPF 新制可望帶來的長期資金,新加坡股市正從配息市場走向配息與成長並行的新階段。對投資人而言,新加坡在資產配置中的角色,也不再只是穩定收息,而是同時具備參與成長的潛力。
評價重估仍需企業獲利持續驗證,但方向已逐漸清晰。對於看好這套新劇本的投資人,可透過由在地團隊管理、並入選 EQDP 計畫的利安資金新加坡信託基金,參與新加坡股市從配息到成長重估的轉變。