月展望報告
2026/10/30
11月投組報告-千淘萬漉雖辛苦,吹盡狂沙始到金
分享到
(本文章為中租基金平台行銷資訊,2026年11月)
美國即將在11/3舉行期中選舉,根據截至10/29之Polymarket預測數據顯示,民主黨奪下參議院的機率為 68%,贏得眾議院的機率更高達 93%。無論民主黨最終是重掌參眾兩院,或僅取得眾議院控制權,美國政局都將步入「分立政府(Divided Government)」格局。當白宮與國會分屬不同政黨時,激進的稅改法案或龐大的財政支出皆難以單邊強行通關。事實上,資本市場更青睞這種「重大政策動彈不得」的政治僵局;隨著期中選舉落幕、政治不確定性消退,預期政策僵局將有效壓低美股的風險溢價(Risk Premium)。
此外,分立政府帶來的國會權力重組,將重塑市場對未來兩年財政赤字與美債供給量的預期。目前美國聯邦國債總規模已突破 40 兆美元大關,達到40.54 兆美元,每年支付的國債淨利息已突破1.1至1.2兆美元,甚至已超越聯邦國防預算支出。我們先前透過平衡通膨率(Breakeven Inflation Rate)分析指出,此波美債殖利率彈升的主因來自「實質殖利率」的要求提高,而非反映通膨預期升溫。選後一旦確立政治僵局,財政進一步失控的尾部風險(Tail Risk)將有所緩解,殖利率的期限溢酬有機會出現收斂。近期 10 年期美債殖利率小幅回落至 5% 附近,或已提前反映此一預期。
我們認為AI行業仍處於高速增長期,持續帶動整體經濟成長,但持續成長的過程中不代表不會有逆風發生。透過 NVIDIA 執行長黃仁勳提出的「AI 五層蛋糕(Five-Layer Cake)」架構,由下而上依序為能源(Energy)、晶片(Chips)、基礎設施(Infrastructure)、模型(Models)與應用(Applications),可以清晰剖析各層級當前的發展瓶頸與機會。最底層「能源」的廣度決定了最上層「應用」的規模上限;反之,最上層「應用面」能否百花齊放,則決定了底層基礎建設的最終商業價值。
第一層能源層一直是算力擴張的「物理性天花板」,因為新建發電廠、升級高壓輸配電網及跨區併網審批所花的時間,往往多過建造一座AI資料中心所需時間。第二層晶片的產出,目前持續受限於AI供應鏈製造商諸如先進封裝與HBM的產能擴張不及,以及供應鏈有高度集中的壓力。
第三層基礎設施層則包含「超大規模雲端服務商」(Hyperscalers)與新型算力雲(NeoCloud),近期如 CoreWeave 等中小型算力雲業者及數據中心相關債券的殖利率明顯上升,CDS價格走高,驗證了我們先前幾個月所提AI產業鏈的「K型分化」,AI 投資週期正從「不計代價的軍備競賽」過渡到「資產負債表與現金流紀律檢驗」。隨著 NVIDIA 將晶片架構快速推向 Blackwell 乃至於Rubin 架構,前一代 GPU 的算力租賃價格呈現斷崖式折舊。NeoCloud 過去兩年盛行的「以 GPU 作為抵押品向私募信貸融資」模式,正面臨抵押品淨值(LTV)快速縮水的壓力,許多中小型 NeoCloud 過去單靠建置機房收租的營運模式已不能延續。
與此同時,Hyperscalers 等科技巨頭也從過去十年的「內生現金流自給自足」,正式轉向「大規模外部舉債」。當科技巨頭動輒發行數百億美元的投資級債券時,大型機構法人的科技業信用額度被迅速填滿,留給次級信用市場的邊際資金自然大幅萎縮。此一資金排擠效應不僅衝擊中小型企業,甚至外溢至各國主權債市場,成為除升息環境外,短期間全球公債殖利率無法明顯下滑的原因之一。
此次期中選舉有同步改選部份各州州長,若最終民主黨在國會與州長選舉取得優勢,我們認為雖然並不會導致全美停建 AI 資料中心,但地方政府與國會可能加強對耗能的審查要求,環境公聽會以及電網成本分攤要求。這可能拉長部分資料中心的建置週期並推升營運成本,但雲端巨頭的算力軍備競賽屬於長期剛性需求,因此不影響AI 設備供應鏈之中長期資本支出趨勢。
第四層的大型語言模型(LLM)開發商向下需向基礎設施層支付高昂的「算力過路費」,向上則面臨企業客戶對推論成本與資安的嚴苛要求。除了動輒數十億美元的訓練成本外,隨著高品質人類語料庫在過去數年被高度開採,模型規模擴展定律(Scaling Law)開始面臨邊際效益遞減;加上開源模型緊追在後,進一步壓抑了 API 的推論定價能力。因此,模型大廠正積極轉型,一方面導入「慢思考推理模型(Test-time Compute)」,讓 AI 透過多步深度邏輯推演來創造高單價溢價;另一方面則透過 AI 自我生成題目訓練,並結合混合專家架構(MoE)、模型蒸餾(Distillation)與合成數據,藉此壓低訓練與推論成本。
在資本市場方面,Anthropic 已於 10 月 26 日向美國證交會(SEC)提交招股書,計畫於 11 月在 Nasdaq 掛牌,成為美國首家獨立上市的純 AI 大模型公司,預計募資規模高達 1,000 億美元,目標估值介於 1.5 兆至 2 兆美元。Anthropic 具備穩健的大型企業客戶基礎,年付費超過 100 萬美元的客戶逾 1,900 家,超過 1,000 萬美元者亦達 250 家;其淨收入留存率(NRR)高達 900%,意味著既有付費客戶今年的總支出規模較去年暴增 9 倍,顯示企業一旦導入 Claude,其依賴度與使用量皆呈爆發式擴張。
然而,Anthropic 在硬體基礎設施的投入亦極為驚人,目前已簽署高達 8,000 億至 8,500 億美元的長期算力與基建採購合約(涵蓋 GPU、TPU 與資料中心租賃),合約期限延伸至 2045 年,且支出高峰集中於 2031 至 2045 年。由於多數合約屬於不可取消的「照付不議(Take-or-Pay)」性質,意味著即便未來 AI 需求降溫或算力閒置,Anthropic 仍須承擔龐大的剛性付款義務。
最後,在第五層「應用層」上涵蓋AI Agent、企業軟體、機器人等領域,是決定整個五層蛋糕是否有商業價值的關鍵。早期 AI 應用多流於「外掛軟體」形式,難以與企業內部系統深度整合;如今商業模式已逐步從傳統的「按人頭計費(Seat-based)」轉向「按成果計費(Outcome-based)」,產品形態也進化為具備系統執行權限的 AI 代理人,能直接串聯企業內部系統,獨立完成端到端(End-to-End)的工作流程。
由上來看,長期剛性需求雖然明確,AI產業鏈在演變過程中必然伴隨著企業轉型的陣痛,以及體質不良者的淘汰出局,如同唐代詩人劉禹錫的《浪淘沙九首》,原詩是:「莫道讒言如浪深,莫言逐客似沙沉或。 千淘萬漉雖辛苦,吹盡狂沙始到金。」,AI產業鏈公司「K型分化」與「去蕪存菁」的過程仍然持續。
美國企業基本面依然展現強大韌性,根據Factset統計已公布之24%的S&P500企業2026 年第三季財報中,有 83% 的EPS優於市場預期,高於 5 年平均的 78%,獲利高於預期水準達 2.1%,整體第三季獲利成長率為29.5%。另外,S&P500企業中有66%的公司實際營收優於預期。展望 2026 年第四季,獲利預計成長仍可維持在29.2%。特別值得一提的,第三季的綜合淨利潤率為 14.9%是歷史上次高,僅次於2009 年創下的 17.0%。
貨幣政策方面,10月聯準會在FOMC會議中選擇不升息,依照最新的聯邦資金利率期貨, 12月會議升息機率小幅下滑,聯準會對經濟的評估從「穩健步調(solid pace)」調整為「強勁步調(strong pace)」,顯示經濟動能仍然穩健,「Higher for longer」的限制性政策已開始收緊金融環境並影響部分 AI 基建融資,但美國整體企業資本支出依然強勁,而且擴散到更多產業。但聯準會主席華許仍重申通膨依然偏高,儘管 10 月按兵不動,但這屬於「鷹派暫停(Hawkish Pause)」,我們認為美國通膨問題是逐步緩解,但未來 2 至 3 次會議中,聯準會仍有再升息一碼的可能性。
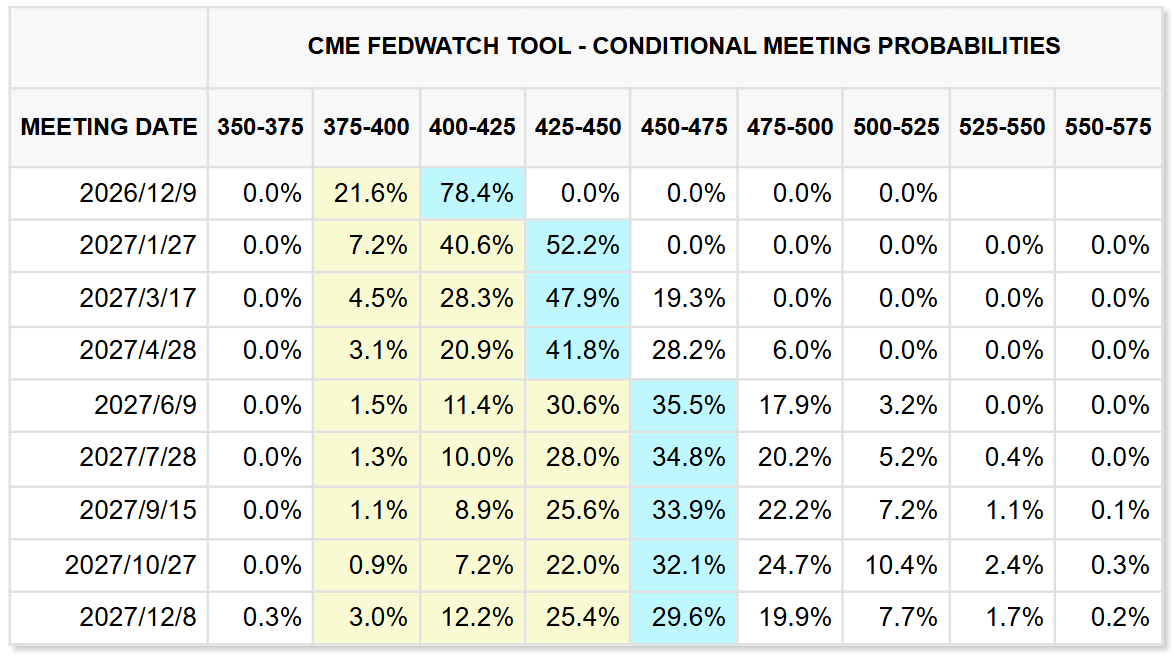
資料來源 : 芝加哥期貨交易所, 2026/10/29
值得留意的是,主席華許拋出了聯準會自 1981 年確立「每年召開8次利率決策例會」以來最重大的制度變革。該改革將採兩階段推進:2027 年雖維持每年8次例會,但僅7次進行利率表決,其中 1 次將轉型為專門探討長期結構性問題的「策略會議」。自 2028 年起,更將進一步縮減為每年6次利率決策會議與2次策略會議。此外,為避免聯準會因顧慮違背市場承諾、引發動盪而「作繭自縛」,進而錯失政策調整良機,華許計畫逐步降低市場對官方政策訊號的依賴,除了取消 FOMC 會後聲明的前瞻指引措辭外,未來亦可能弱化或改版長期被市場視為「聯準會遠期合約」的資金利率點陣圖。
當利率決策會議頻率降低,平時定期公布的總體經濟數據對投資人重要性將大幅提升,這也意味著單次會議的政策調整幅度,可能從過往的「微調」轉向「大調」。為補償決策間隔拉長所帶來的「政策滯後風險」,長天期債券投資人將要求更高的期限溢價。在中性利率預期微幅上修、資金成本要求不低的環境下,企業的「K型分化」趨勢將愈發顯著;唯有具備高營收成長動能與獲利品質的企業其評價水準才能維持不墜,持續獲得投資人青睞。
美國經濟仍然穩健擴張,企業獲利表現持續不俗,但市場投資人已從「盲目追逐 AI 題材」,進階至審慎檢視各家企業自由現金流、融資成本與實際資本回報(ROI),在市場高度把關狀況下,資本市場中長線多頭才能走得更久。在資產配置上,應緊扣「多元分散」原則,核心部位掌握「強者恆強」:持續鎖定美股與亞股(台、日、韓)等具備AI 供應鏈定價優勢與獲利動能強的股票型或多重資產基金,順應產業趨勢;衛星部位則著重「防禦抗震、成長並進」策略:一方面提早卡位新加坡等成熟股市,利用其防禦性質提升整體資產組合的穩定度,另一方面同步布局越南等新興市場股票型基金,掌握資金外溢與人口紅利帶來的成長動能。避險配置則以「長線緩衝」為考量,納入黃金股票基金作為抵禦地緣政治風險與市場波動的長線保護傘。並搭配「中租靈活扣」的回檔紀律扣款機制,讓每一次回檔都成為累積部位的機會。
投資屬性為全力衝刺型、穩中求進型及均衡成長型的建議適用「中租母子鎖利GO」、「中租母子盈利PAY」及「中租母子月月領」三種機制,惟請留意「中租母子盈利PAY」及「中租母子月月領」子基金限選一檔;「趨勢主題-智慧科技」建議則僅適用「中租母子鎖利GO>趨勢主題」的母子基金交易機制。
| 投資屬性 | 基金配置 | 基金名稱 | 申購 |
|---|---|---|---|
| 全力衝刺型 | 母基金 | 9015普徠仕全球價值股票基金A級別 | |
| 子基金 | 0532利安資金韓國基金 (美元) | ||
| 子基金 | 7266富蘭克林坦伯頓日本基金 美元避險A(acc)股-H1 | ||
| 穩中求進型 | 母基金 | 7305富蘭克林坦伯頓全球投資系列-新興市場月收益基金 美元 A (acc)股 (本基金之配息來源可能為本金) | |
| 子基金 | 7248富蘭克林坦伯頓全球投資系列-科技基金 美元A(acc)股 | ||
| 子基金 | 9514摩根太平洋科技基金(美元)(累計) | ||
| 均衡成長型 | 母基金 | 6519安聯收益成長基金 AT 累積 (美元) (本基金有相當比重投資於非投資等級之高風險債券) | |
| 子基金 | 7262富蘭克林坦伯頓新興國家基金美元A (acc)股 | ||
| 子基金 | 0525利安資金新加坡信託基金(美元) | ||
| 趨勢主題 智慧科技 |
母基金 | 6039聯博-全球多元收益基金 A 美元 (本基金之配息來源可能為本金) | |
| 子基金 | 6133聯博-國際科技基金 A 美元 | ||
| 子基金 | 6610安聯網路資安趨勢基金 AT 累積類股 (美元) |
| 投資屬性 | 基金配置 | 基金名稱 | 申購 |
|---|---|---|---|
| 全力衝刺型 | 母基金 | 12018中國信託科技趨勢多重資產基金A類型(新台幣) (本基金有相當比重投資於非投資等級之高風險債券) | |
| 子基金 | 28036富邦新台商基金 (原名為:日盛新台商基金) | ||
| 子基金 | 13007統一奔騰基金 | ||
| 穩中求進型 | 母基金 | 22071安聯收益成長多重資產基金-A類型-新臺幣 (本基金有相當比重投資於非投資等級之高風險債券) | |
| 子基金 | 26001摩根台灣新興科技基金(原名為: 摩根新興科技基金) | ||
| 子基金 | 12016中國信託越南機會基金(新台幣) | ||
| 均衡成長型 | 母基金 | 12030中國信託成長轉機多重資產基金 (本基金有相當比重投資於非投資等級之高風險債券) | |
| 子基金 | 22002安聯台灣科技基金 | ||
| 子基金 | 22031安聯四季成長組合基金 A 新臺幣 | ||
| 趨勢主題 智慧科技 |
母基金 | 22071安聯AI收益成長多重資產基金 (本基金有相當比重投資於非投資等級之高風險債券) | |
| 子基金 | 13031統一全球新科技基金 新台幣 | ||
| 子基金 | 53001 路博邁台灣 5G 股票基金 T 累積型 |
| 投資屬性 | 基金配置 | 基金名稱 | 申購 |
|---|---|---|---|
| 全力衝刺型 | 母基金 | 22046安聯收益成長多重資產基金-A類型-美元 (本基金有相當比重投資於非投資等級之高風險債券) | |
| 子基金 | 13032統一全球新科技基金 美元 | ||
| 穩中求進型 | 母基金 | 24031富邦台美雙星多重資產基金 A類型 (美元) (本基金有相當比重投資於非投資等級之高風險債券且配息來源可能為本金) | |
| 子基金 | 24024富邦AI智能新趨勢多重資產型基金 A (美元) (本基金有相當比重投資於非投資等級之高風險債券) | ||
| 均衡成長型 | 母基金 | 12005中國信託樂齡收益平衡基金 A類型 (美元) | |
| 子基金 | 12017中國信託越南機會基金(美元) |
資料來源: 中租投顧整理,看法適用期間:即日起至2026/11/30
*績效模擬查看方式:
| 積極型投資組合 (股債比70:30) | 穩健型投資組合 (股債比50:50) | 保守型投資組合 (股債比30:70) |
|---|---|---|
| 成熟市場股票:40% 新興市場股票(包含台股):30% 投資等級債券:15% 非投資等級債券:10% 新興市場債券:5% |
成熟市場股票:35% 投資等級債券:20% 非投資等級債券:20% 新興市場股票(包含台股):15% 新興市場債券:10% |
投資等級債券:40% 成熟市場股票:25% 非投資等級債券:20% 新興市場債券:10% 新興市場股票(包含台股):5% |
資料來源: 中租投顧整理,看法適用期間: 即日起至2026/11/30
| 資產類別 | 資產分類 | 基金名稱 | 申購 |
|---|---|---|---|
| 股票型 | 全球 | 6133聯博-國際科技基金 A 美元 | |
| 美國 | 9661摩根基金-美國科技基金-A股 | ||
| 新興市場 | 0532利安資金韓國基金 (美元) | ||
| 新興市場 | 12016中國信託越南機會基金(新台幣) | ||
| 台灣 | 13007統一奔騰基金 | ||
| 礦業股 | 7340富蘭克林坦伯頓黃金及貴金屬基金美元A(acc)股 | ||
| 平衡型 | 混合型 | 12019中國信託科技趨勢多重資產基金B類型(新台幣) (本基金有相當比重投資於非投資等級之高風險債券且配息來源可能為本金) | |
| 債券型 | 新興市場債 | 7215富蘭克林坦伯頓新興國家固定收益基金 美元A(Mdis)股 (本基金有相當比重投資於非投資等級之高風險債券且配息來源可能為本金) | |
| 非投資等級債 | 9014普徠仕全球收息非投資等級債券基金Ax級別(美元) (本基金主要投資於符合美國Rule 144A規定之私募性質債券且並無保證收益及配息且配息來源可能為本金) |
資料來源: 中租投顧整理,看法適用期間: 即日起至2026/11/30
| 資產類別 | 資產分類 | 基金名稱 | 申購 |
|---|---|---|---|
| 股票型 | 全球 | 9016普徠仕全球科技股票基金A級別(美元) | |
| 美國 | 7330富蘭克林坦伯頓創新科技基金美元A(acc)股 | ||
| 新興市場 | 7261富蘭克林坦伯頓新興國家基金 美元A(Ydis)股 | ||
| 新興市場 | 9514摩根太平洋科技基金(美元)(累計) | ||
| 台灣 | 26001摩根台灣新興科技基金(原名為: 摩根新興科技基金) | ||
| 天然資源 | 9608摩根環球天然資源基金 - JPM環球天然資源(美元) - A股(累計) | ||
| 平衡型 | 混合型 | 7308富蘭克林坦伯頓新興市場月收益基金美元A穩定月配股 (本基金之配息來源可能為本金) | |
| 債券型 | 全球信用債 | 6508安聯多元信用債券基金-AMg穩定月收總收益類股(美元) (本基金有相當比重投資於非投資等級之高風險債券且配息來源可能為本金) | |
| 非投資等級債 | 9596摩根環球非投資等級債券基金-JPM環球非投資等級債券(美元)-A股(累計) (本基金主要投資於符合美國Rule 144A規定之私募性質債券) |
資料來源: 中租投顧整理,看法適用期間: 即日起至2026/11/30
| 資產類別 | 資產分類 | 基金名稱 | 申購 |
|---|---|---|---|
| 股票型 | 全球 | 9015普徠仕全球價值股票基金基金A級別(美元) | |
| 美國 | 8039法盛盧米斯賽勒斯美國成長股票基金R/A USD | ||
| 日本 | 7266富蘭克林坦伯頓日本基金美元避險A(acc)股-H1 | ||
| 新加坡 | 0525利安資金新加坡信託(美元) | ||
| 台灣 | 22002安聯台灣科技基金 | ||
| 生技產業 | 7241富蘭克林坦伯頓生技領航基金美元A(acc)股 | ||
| 平衡型 | 混合型 | 22078安聯AI收益成長多重資產基金B類型-美元 (本基金有相當比重投資於非投資等級之高風險債券且配息來源可能為本金) | |
| 債券型 | 非投資級債 | 6541安聯美元短年期非投資等級債券基金-AMg穩定月收總收益類股(美元) (本基金主要投資於符合美國Rule 144A規定之私募性質債券且配息來源可能為本金) |
資料來源: 中租投顧整理,看法適用期間: 即日起至2026/11/30
除了傳統「每隔一定時間申購,扣款金額固定」定期定額投資方法,中租靈活扣還能外掛超完整的定期不定額、單筆加碼及停利轉申購進階功能,投資人可視需求自行啟用,一次設定、終身自動執行!
| 資產分類 | 基金名稱 | 申購 |
|---|---|---|
| 核心配置 | 55057兆豐全球基金 TISA | |
| 科技題材 | 24053富邦AI智能新趨勢多重資產型基金-TISA類型 (本基金有相當比重投資於非投資等級之高風險債券) | |
| 台灣股票 | 55054兆豐國民基金 TISA | |
| 台灣股票 | 13051統一台灣動力基金 TISA | |
| 台灣中小型股 | 24037 富邦精銳中小基金-TISA類型 |
資料來源: 中租投顧整理,看法適用期間: 即日起至2026/11/30
| 資產分類 | 基金名稱 | 申購 |
|---|---|---|
| 美股 | 9514摩根太平洋科技基金(美元)(累計) | |
| 日股 | 7266富蘭克林坦伯頓日本基金美元避險A(acc)股-H1 | |
| 台股 | 22002安聯台灣科技基金 | |
| 韓股 | 0532利安資金韓國基金 (美元) | |
| 越南股票 | 12016中國信託越南機會基金 (新台幣) | |
| 新加坡股票 | 0525利安資金新加坡信託基金(美元) | |
| 礦業股 | 7340富蘭克林坦伯頓黃金及貴金屬基金美元A(acc)股 |
資料來源: 中租投顧整理,看法適用期間: 即日起至2026/11/30
註: 基金風險報酬等級分類是依基金類型、投資區域或主要投資標的/產業,由低至高,區分為「RR1、RR2、RR3、RR4、RR5」五個風險報酬等級,各種風險報酬等級RR值係計算過去5年基金淨值波動度標準差,以標準差區間予以分類等級。基金風險報酬等級是基於一般市場狀況反映市場價格波動風險,無法涵蓋所有風險(如:基金計價幣別匯率風險、投資標的產業風險、信用風險、利率風險、流動性風險等),不宜作為投資唯一依據,投資人仍應注意所投資基金個別的風險。各基金其他主要風險(如信用風險、流動性風險…等)請詳閱公開說明書。
本文提及個股、行業及占比僅為說明之用,不代表基金之必然投資,亦不代表任何金融商品的推介或建議,無特定推薦之意圖。投資人申購本基金係持有基金受益憑證,而非本文提及之投資資產或標的。