月展望報告
2026/09/30
10月投組報告-涇以渭濁,湜湜其沚
分享到
(本文章為中租基金平台行銷資訊,2026年10月)
詩經《邶風·谷風》:「涇以渭濁,湜湜其沚。」這句話意思是,涇水清澈,渭水渾濁,兩條河即使合流後清濁的界線依然清清楚楚,形容兩者在本質上有著明顯的落差。在過去零利率與量化寬鬆年代,資金成本極低,公司體質良窳不是影響持續經營的要件。然而美國聯準會9月宣布升息一碼,這是主席華許上任以來首次升息,也是自 2023 年 7 月以來的第一次,距離上次睽違了 3 年又 2 個月,展現華許「Higher For Longer」的政策決心,企業獲利性也將如同涇水與渭水般清楚可辨,產業「K型分化」的區隔益發明顯。
FOMC會後釋放明確的鷹派訊號,華許強調目前的通膨水準仍然偏高,且金融環境的限制性還不夠。依照最新的聯準會利率點陣圖,2026年底利率中位數在4.1%,表示年底前有可能再升息一次。另外,點陣圖預估2027年聯準會將維持利率不變,而2028年將啟動降息。
這次點陣圖預測華許仍舊不表示意見,但聯準會將2026 年與 2027 年經濟成長率均上調0.1個百分點至 2.3%與 2.4%,並且將失業率由4.3%下修至 4.1%,而通膨及核心通膨則上修0.1個百分點至 3.7%與3.4%。從以上預測中可見理事們認為景氣動能持續增強、失業率續低、通膨更為黏人的看法,因此本次升息不會讓人意外。
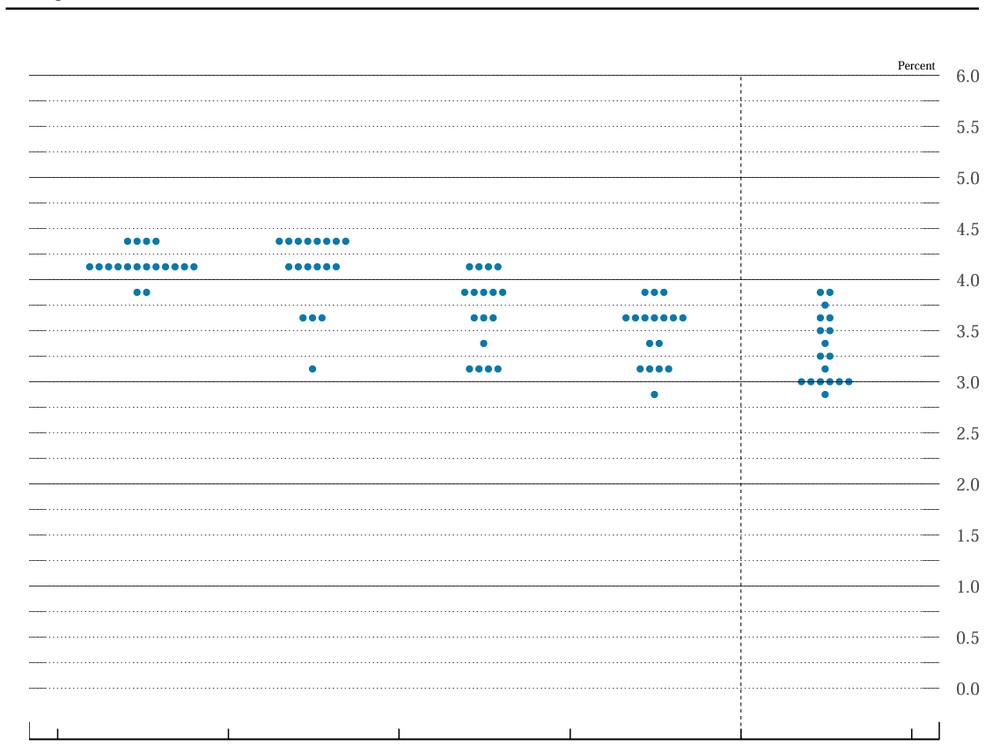
資料來源 : 聯準會, 2026/9
但市場投資人顯得更為擔憂,依照最新的聯邦資金利率期貨,10月與12月都將升息一碼,也間接反映美國經濟目前仍高度火熱。我們認為這次升息仍屬預防性升息,目的是希望物價能進一步下滑,美國目前的通膨問題並未失控,其實不具備連續升息的條件。
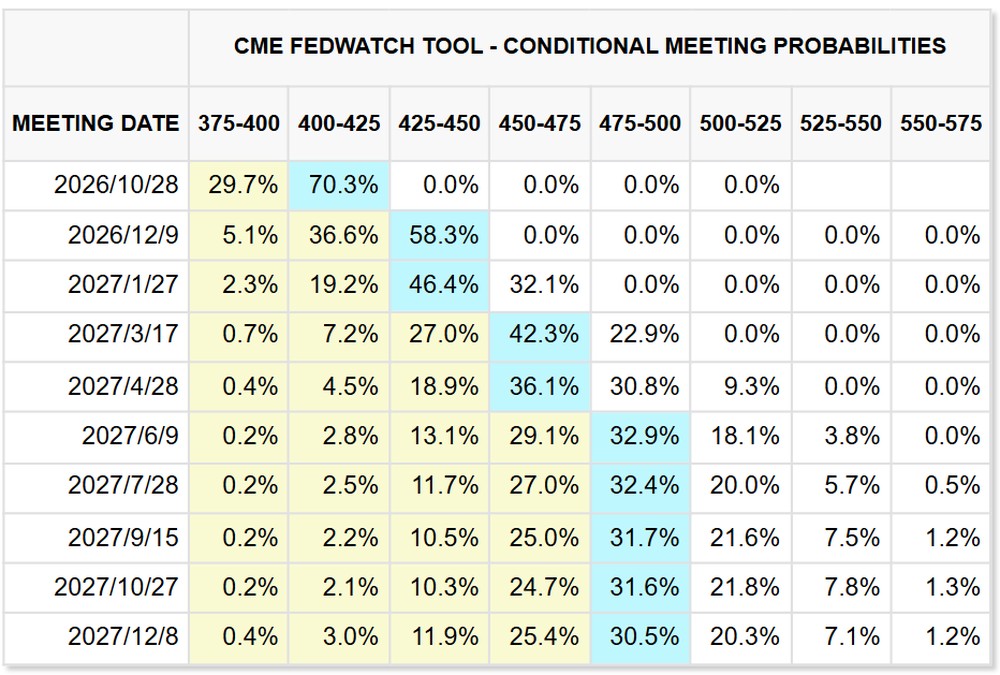
資料來源 : 芝加哥期貨交易所, 2026/9/29
聯準會9月升息展現了華許對壓制通膨的決心,運用比較積極的動作降低市場對通膨的預期心理,尤其在經濟表現仍舊強健的環境下。華許所提到提高金融環境的限制性,會透過「資本成本上升」、「放貸標準收緊」與「資產折現率提高」三因素,會對不同行業實質性帶來壓力。在高營收與高獲利成長性的帶動下,AI相關企業對於利率敏感性低,且科技巨頭具備直接透過公開市場發債或自有營運現金流支撐投資的能力,因此持續穩健成長不受影響。而依賴美國區域性銀行信貸與浮動利率貸款之中小型企業,以及重度資本支出產業與公用事業將首當其衝,事實上,在短期間聯準會因積極應對通膨,堅持「Higher for longer」的政策作法,將使10年期公債殖利率持續上升,市場流動性將收縮,上述企業的可供貸款來源更行收窄。
此外,當30 年期房貸利率跟隨10年期公債殖利率走高,不動產融資成本將增加,民眾將面臨到期再融資(Refinancing)的上升,將對房地產與營建業帶來壓力。同時,耐久財包含汽車產業因為民眾的分期付款成本上升,也會帶來壓抑。
在這樣的高利率環境下,涇渭分明的分化效應,不只發生在總體經濟的強弱之間。 聯準會的升息決策加劇了美國經濟的K型分化,這樣的趨勢不僅發生在AI科技巨頭與傳統實體產業的分化,也發生在AI 產業鏈中硬體供應商與應用層公司(SaaS)之間,以及發生在領先的大語言模型(Frontier LLMs)寡頭與中小型業者之間。
AI產業同樣面對市場流動性下滑的問題,而輝達(Nvidia)近年來已經跳脫了單純硬體晶片供應商的角色,轉變為整體AI 生態鏈的底層金融與資源調度樞紐,因此可謂「AI 產業的中央銀行」。先前輝達將賣晶片賺來的龐大現金流,投資給 AI 新創公司,而這些新創公司拿到錢後,再購買更多 Nvidia 的算力,這是初代AI永動機的概念。
近期的「AI 末日論」引發正反意見的討論,Anthropic AI 對齊研究負責人 Evan Hubinger 預估未來 10 年內 AI 導致人類滅絕的機率超過 10%,領先的大語言模型巨頭包括 Anthropic 與 OpenAI 呼籲刻意放緩前沿開發(Pace the frontier), 同時各家頂尖實驗室協調減速,為安全對齊與防護機制爭取時間,且要求政府插手介入AI監管。以正面觀點來看,適度放緩 AI 技術的發展步伐,實質上能為產業帶來兩大正面效益,一是技術發展與監管步調對齊,使迭代創新的速度與安全機制的建置匹配,另一則優化AI企業之財務結構與變現能力,透過減緩龐大資本支出的擴張速度,可以對齊實際營收的轉化能力,有效防止現金流過度消耗,建立更具韌性且永續的商業模式。
實際上這樣的理想性很難達成,在賽局理論下不繼續前進的話,實則倒退。在大國博弈的角度下,川普政府不可能放慢AI發展腳步,以國家的戰略思維需要AI科技的絕對領先。雖然美國與中國在 AI 監管上制定共同統一法規的可能性微乎其微,但雙方是有機會針對AI 風險控管與建立安全護欄展開有限度的雙邊合作與對話。在美中持續科技戰的背景下,這種合作更多是出於防止災難性失控的共同利益。
另外就「監管俘虜」(Regulatory Capture)策略的角度而言也具有爭議,OpenAI 與 Anthropic 已經是市場上最強的領跑者。如果政府此時引入高標準的合規門檻,將大幅提高研發成本。讓新創公司或小企業無法負擔合規成本,藉此消滅潛在的競爭對手,阻擋可能顛覆現有商業模式的新技術或新服務進入市場,藉機鞏固巨頭們的寡佔優勢。歷史上當監管俘虜發生時,特許法規往往會變成既有金融業、製藥或電信業等大企業的保護傘。
我們短期雖然面對雙重供給面通膨,分別代表了新舊經濟的衝擊,舊經濟的供給衝擊是面對中東地緣政治動盪,造成能源價格持續偏高。新經濟的供給衝擊則是AI算力爆發與基礎建設需求強勁增長,AI供應鏈供不應求的物理性瓶頸。
然而長期而言,華許信仰AI科技的廣泛應用具備大幅推升勞動生產力的潛力。撇除算力因素,AI模型應用的邊際成本趨近於零,數位擴張具備極強的通縮性質,也因為AI應用會帶來「科技通縮」(Tech Deflation)的特性,所以此次的經濟大多頭將有別於以往,企業的營收與獲利持續創高,不是靠調高終端售價或持續擴張實體人力,而是透過AI賦能帶來的生產力躍升與成本結構重塑,因此不會陷入物價大幅上升的螺旋中。
面對「Higher for longer」的利率政策與高公債殖利率的環境下,投資人更應審慎K型分化下的投資配置,儘管高殖利率會對 AI 概念股的評價水準帶來修正,但無損優質 AI 龍頭的實質獲利基調;自 10 月中旬起陸續發布的美股第三季財報,預料將再次印證其強勁的成長動能。
在資產配置上,應緊扣「多元分散」原則,核心部位掌握「強者恆強」:持續鎖定美股與亞股(台、日、韓)等具備AI 供應鏈定價優勢與獲利動能強的股票型或多重資產基金,順應產業趨勢;衛星部位則著重「防禦抗震、成長並進」策略:一方面提早卡位新加坡等成熟股市,利用其防禦性質提升整體資產組合的穩定度,另一方面同步布局越南等新興市場股票型基金,掌握資金外溢與人口紅利帶來的成長動能。避險配置則以「長線緩衝」為考量,納入黃金股票基金作為抵禦地緣政治風險與市場波動的長線保護傘。並搭配「中租靈活扣」的回檔紀律扣款機制,讓每一次回檔都成為累積部位的機會。
投資屬性為全力衝刺型、穩中求進型及均衡成長型的建議適用「中租母子鎖利GO」、「中租母子盈利PAY」及「中租母子月月領」三種機制,惟請留意「中租母子盈利PAY」及「中租母子月月領」子基金限選一檔;「趨勢主題-智慧科技」建議則僅適用「中租母子鎖利GO>趨勢主題」的母子基金交易機制。
| 投資屬性 | 基金配置 | 基金名稱 | 申購 |
|---|---|---|---|
| 全力衝刺型 | 母基金 | 9015普徠仕全球價值股票基金A級別 | |
| 子基金 | 0532利安資金韓國基金 (美元) | ||
| 子基金 | 7266富蘭克林坦伯頓日本基金 美元避險A(acc)股-H1 | ||
| 穩中求進型 | 母基金 | 7305富蘭克林坦伯頓全球投資系列-新興市場月收益基金 美元 A (acc)股 (本基金之配息來源可能為本金) | |
| 子基金 | 7248富蘭克林坦伯頓全球投資系列-科技基金 美元A(acc)股 | ||
| 子基金 | 9514摩根太平洋科技基金(美元)(累計) | ||
| 均衡成長型 | 母基金 | 6519安聯收益成長基金 AT 累積 (美元) (本基金有相當比重投資於非投資等級之高風險債券) | |
| 子基金 | 7262富蘭克林坦伯頓新興國家基金美元A (acc)股 | ||
| 子基金 | 0525利安資金新加坡信託基金(美元) | ||
| 趨勢主題 智慧科技 |
母基金 | 6619 安聯AI收益成長基金-AT累積類股(美元) (本基金有相當比重投資於非投資等級之高風險債券) | |
| 子基金 | 9661摩根美國科技基金-JPM美國科技(美元)-A股(累計) | ||
| 子基金 | 6610安聯網路資安趨勢基金 AT 累積類股 (美元) |
| 投資屬性 | 基金配置 | 基金名稱 | 申購 |
|---|---|---|---|
| 全力衝刺型 | 母基金 | 12018中國信託科技趨勢多重資產基金A類型(新台幣) (本基金有相當比重投資於非投資等級之高風險債券) | |
| 子基金 | 28036富邦新台商基金 (原名為:日盛新台商基金) | ||
| 子基金 | 13007統一奔騰基金 | ||
| 穩中求進型 | 母基金 | 22042安聯收益成長多重資產基金-A類型-新臺幣 (本基金有相當比重投資於非投資等級之高風險債券) | |
| 子基金 | 26001摩根台灣新興科技基金(原名為: 摩根新興科技基金) | ||
| 子基金 | 12016中國信託越南機會基金(新台幣) | ||
| 均衡成長型 | 母基金 | 12030中國信託成長轉機多重資產基金 (本基金有相當比重投資於非投資等級之高風險債券) | |
| 子基金 | 22002安聯台灣科技基金 | ||
| 子基金 | 22031安聯四季成長組合基金 A 新臺幣 | ||
| 趨勢主題 智慧科技 |
母基金 | 22071安聯AI收益成長多重資產基金 (本基金有相當比重投資於非投資等級之高風險債券) | |
| 子基金 | 13031統一全球新科技基金 新台幣 | ||
| 子基金 | 53001路博邁台灣5G股票基金T累積型 |
| 投資屬性 | 基金配置 | 基金名稱 | 申購 |
|---|---|---|---|
| 全力衝刺型 | 母基金 | 22046安聯收益成長多重資產基金-A類型-美元(本基金有相當比重投資於非投資等級之高風險債券) | |
| 子基金 | 13032統一全球新科技基金 美元 | ||
| 穩中求進型 | 母基金 | 24031富邦台美雙星多重資產基金 A類型 (美元)(本基金有相當比重投資於非投資等級之高風險債券且配息來源可能為本金) | |
| 子基金 | 24024富邦AI智能新趨勢多重資產型基金 A (美元)(本基金有相當比重投資於非投資等級之高風險債券) | ||
| 均衡成長型 | 母基金 | 12005中國信託樂齡收益平衡基金 A類型 (美元) | |
| 子基金 | 12017中國信託越南機會基金(美元) |
資料來源: 中租投顧整理,看法適用期間:即日起至2026/10/31
*績效模擬查看方式:
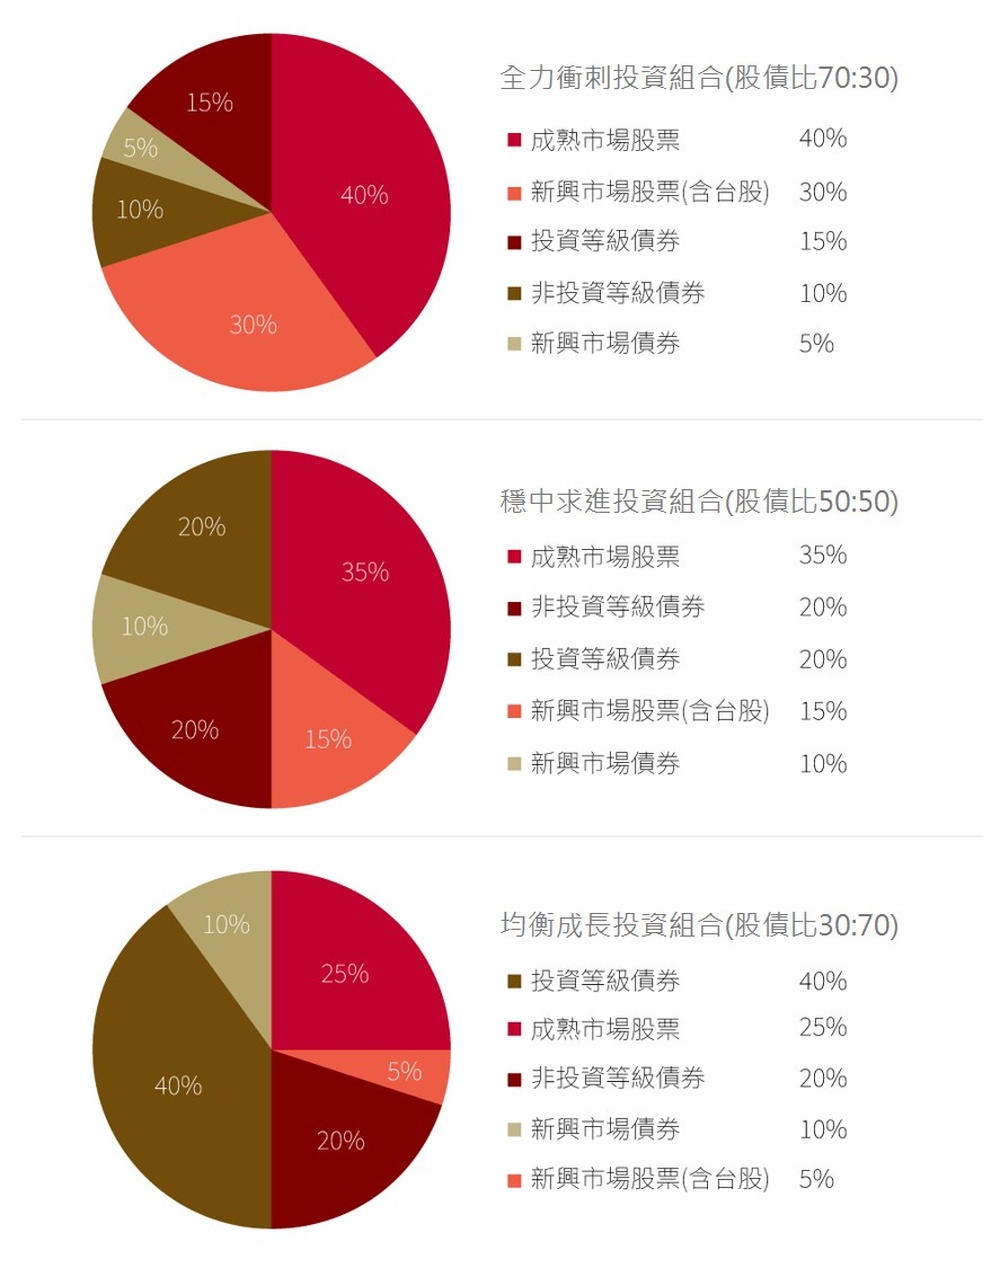
資料來源:中租投顧整理,看法適用期間: 即日起至2026/10/31
| 資產類別 | 資產分類 | 基金名稱 | 風險等級 | 申購 |
|---|---|---|---|---|
| 股票型 | 全球 | 13031統一全球新科技基金 新台幣 | RR4 | |
| 美國 | 9661摩根基金-美國科技基金-A股 | RR4 | ||
| 新興市場 | 0532利安資金韓國基金 (美元) | RR5 | ||
| 新興市場 | 12016中國信託越南機會基金(新台幣) | RR5 | ||
| 台灣 | 13007統一奔騰基金 | RR4 | ||
| 礦業股 | 7340富蘭克林坦伯頓黃金及貴金屬基金美元A(acc)股 | RR5 | ||
| 平衡型 | 混合型 | 12019中國信託科技趨勢多重資產基金B類型(新台幣) (本基金有相當比重投資於非投資等級之高風險債券且配息來源可能為本金) | RR4 | |
| 債券型 | 新興市場債 | 7215富蘭克林坦伯頓新興國家固定收益基金 美元A(Mdis)股 (本基金有相當比重投資於非投資等級之高風險債券且配息來源可能為本金) | RR3 | |
| 非投資等級債 | 9014普徠仕全球收息非投資等級債券基金Ax級別(美元) (本基金主要投資於符合美國Rule 144A規定之私募性質債券且並無保證收益及配息且配息來源可能為本金) | RR2 |
資料來源:中租投顧整理,看法適用期間: 即日起至2026/10/31
| 資產類別 | 資產分類 | 基金名稱 | 風險等級 | 申購 |
|---|---|---|---|---|
| 股票型 | 全球 | 9016普徠仕全球科技股票基金A級別(美元) | RR4 | |
| 美國 | 7330富蘭克林坦伯頓創新科技基金美元A(acc)股 | RR4 | ||
| 新興市場 | 7261富蘭克林坦伯頓新興國家基金 美元A(Ydis)股 | RR5 | ||
| 台灣 | 26001摩根台灣新興科技基金(原名為: 摩根新興科技基金) | RR5 | ||
| 新興市場 | 9514摩根太平洋科技基金(美元)(累計) | RR5 | ||
| 平衡型 | 混合型 | 7308富蘭克林坦伯頓新興市場月收益基金美元A穩定月配股 (本基金之配息來源可能為本金) | RR4 | |
| 債券型 | 全球信用債 | 6508安聯多元信用債券基金-AMg穩定月收總收益類股(美元) (本基金有相當比重投資於非投資等級之高風險債券且配息來源可能為本金) | RR3 | |
| 非投資等級債 | 9596摩根環球非投資等級債券基金-JPM環球非投資等級債券(美元)-A股(累計) (本基金主要投資於符合美國Rule 144A規定之私募性質債券) | RR3 |
資料來源: 中租投顧整理,看法適用期間: 即日起至2026/10/31
| 資產類別 | 資產分類 | 基金名稱 | 風險等級 | 申購 |
|---|---|---|---|---|
| 股票型 | 全球 | 9007普徠仕全球焦點成長股票基金A級別(美元) | RR4 | |
| 美國 | 8039法盛盧米斯賽勒斯美國成長股票基金R/A USD | RR4 | ||
| 日本 | 7266富蘭克林坦伯頓日本基金美元避險A(acc)股-H1 | RR4 | ||
| 新加坡 | 0525利安資金新加坡信託(美元) | RR4 | ||
| 台灣 | 22002安聯台灣科技基金 | RR5 | ||
| 生技產業 | 7241富蘭克林坦伯頓生技領航基金美元A(acc)股 | RR4 | ||
| 平衡型 | 混合型 | 22078安聯AI收益成長多重資產基金B類型-美元 (本基金有相當比重投資於非投資等級之高風險債券且配息來源可能為本金) | RR3 | |
| 債券型 | 非投資級債 | 6541安聯美元短年期非投資等級債券基金-AMg穩定月收總收益類股(美元) (本基金主要投資於符合美國Rule 144A規定之私募性質債券且配息來源可能為本金) | RR3 |
資料來源: 中租投顧整理,看法適用期間: 即日起至2026/10/31
除了傳統「每隔一定時間申購,扣款金額固定」定期定額投資方法,中租靈活扣還能外掛超完整的定期不定額、單筆加碼及停利轉申購進階功能,投資人可視需求自行啟用,一次設定、終身自動執行!
| 資產分類 | 基金名稱 | 申購 |
|---|---|---|
| 核心配置 | 55057兆豐全球基金 TISA | |
| 科技題材 | 24053富邦AI智能新趨勢多重資產型基金-TISA類型 (本基金有相當比重投資於非投資等級之高風險債券) | |
| 台灣股票 | 55054兆豐國民基金 TISA | |
| 台灣股票 | 13051統一台灣動力基金 TISA | |
| 台灣中小型股 | 24037 富邦精銳中小基金-TISA類型 |
資料來源: 中租投顧整理,看法適用期間: 即日起至2026/10/31
| 資產分類 | 基金名稱 | 申購 |
|---|---|---|
| 美股 | 9514摩根太平洋科技基金(美元)(累計) | |
| 日股 | 7266富蘭克林坦伯頓日本基金美元避險A(acc)股-H1 | |
| 台股 | 22002安聯台灣科技基金 | |
| 韓股 | 0532利安資金韓國基金 (美元) | |
| 越南股票 | 12016中國信託越南機會基金 (新台幣) | |
| 新加坡股票 | 0525利安資金新加坡信託基金(美元) | |
| 礦業股 | 7340富蘭克林坦伯頓黃金及貴金屬基金美元A(acc)股 |
資料來源:中租投顧整理,看法適用期間: 即日起至2026/10/31
註: 基金風險報酬等級分類是依基金類型、投資區域或主要投資標的/產業,由低至高,區分為「RR1、RR2、RR3、RR4、RR5」五個風險報酬等級,各種風險報酬等級RR值係計算過去5年基金淨值波動度標準差,以標準差區間予以分類等級。基金風險報酬等級是基於一般市場狀況反映市場價格波動風險,無法涵蓋所有風險(如:基金計價幣別匯率風險、投資標的產業風險、信用風險、利率風險、流動性風險等),不宜作為投資唯一依據,投資人仍應注意所投資基金個別的風險。各基金其他主要風險(如信用風險、流動性風險…等)請詳閱公開說明書。
本文提及個股、行業及占比僅為說明之用,不代表基金之必然投資,亦不代表任何金融商品的推介或建議,無特定推薦之意圖。投資人申購本基金係持有基金受益憑證,而非本文提及之投資資產或標的。