月展望報告
2026/11/20
投資紅綠燈:DWS每月展望 - 2026年11月
分享到
本文章由【中租WISEGO】智能理財合作夥伴德意志資產管理提供
10月,再度押注年底上漲行情的投資人需要有相當強的承受力。或者,從較為樂觀的角度來看,對中期展望仍維持原有看法的投資人,目前可在部分市場利用看似更具吸引力的價位進場。儘管市場表面波動劇烈,整體經濟環境仍展現良好韌性。美國近期公布的第三季國內生產毛額(GDP)初值強於預期:儘管低所得家庭信心疲弱,在AI投資強勁的支撐下,美國經濟第三季季增年率達3.4%。歐元區GDP表現亦優於預期,第三季季增0.4%(與上述美國數據不同,此數據並未年化)。歐元區採購經理人指數亦維持於擴張區間,即高於50。相較之下,中國的情況則有所不同,經濟數據仍相對疲弱。
儘管基本面穩健,其他議題仍主導市場焦點。波斯灣局勢再度升溫,包括胡塞武裝攻擊沙烏地阿拉伯、法國問題引發歐元區市場動盪,以及市場再度擔憂推動AI熱潮的企業存在龐大融資需求,均於10月對市場造成顯著衝擊。費城半導體指數(SOX)下跌15%,歐洲銀行類股當月亦下跌近12%。政府公債的強勁表現則是少數亮點之一。其需求可能主要受到兩項因素帶動:一是聯準會與歐洲央行(ECB)的中期政策展望略趨有利;二是政府公債被視為避險資產。然而,公司債市場則呈現與股市類似的不安情緒,風險溢酬明顯擴大,其中又以信用評等較低的債券最為顯著。與此同時,美國科技產業的股票與債券市場連動程度日益提高:信用利差擴大,尤其信用違約交換(CDS)溢價上升,對這些企業股價的影響已較過往明顯增加。
10月幾乎沒有任何資產類別能避開顯著波動。首先就股票市場而言,市場對AI基礎建設近乎不受限制的擴張,其成本與效益是否相稱產生疑慮,使Nasdaq 100指數成為表現較弱的主要指數之一,單月下跌5.3%。個股層面的波動更加顯著。例如,Intel於10月市值縮水近一半。然而,並非所有股票都受到衝擊。AI權重明顯較低的標普500等權重指數及標普500價值指數雙雙上漲,凸顯股票市場內部正在出現輪動。基於相同原因,歐洲股市可能因此優於美國股市,Stoxx Europe 600指數上漲2%;不過,若考量匯率因素,表現則相對不如表面亮眼,因歐元兌美元同期貶值1.5%。
政府公債殖利率於月初觸及多項歷史高點。法國10年期政府公債殖利率一度升破5%,美國10年期公債殖利率則突破5.3%。
油價亦是另一項重要驅動因素,布蘭特原油10月上漲14%至每桶114美元,接近年內另一波高點。與此同時,天然氣價格亦明顯創下新高。目前歐洲及亞洲液化天然氣(LNG)價格已達年初的三倍,並高達目前美國及加拿大價格的12倍。隨著冬季來臨,這可能明顯削弱市場對歐洲能源供應安全的信心。10月對貴金屬投資人而言同樣表現低迷,黃金下跌7%,白銀則下跌18%。
進入第三季財報季前,市場預期已相當高。此外,部分市場投資人亦期待2026年能再次重演歷史模式,也就是美國期中選舉後,美國市場通常呈現較為強勁的表現。歷史上的確存在此一相關性,但因果關係並不明確,尤其現任美國政府傾向採取前所未見的政治措施,可能使過往的市場規律面臨考驗。這也是我們認為市場可能需要更多時間,才能完全消化選舉結果的原因之一。
市場預期偏高,也意味著許多企業能夠帶來正面驚喜的空間有限。此外,市場對AI資本支出及商業變現能力的疑慮,使部分美國大型科技股在公布財報當日出現兩位數跌幅,部分甚至接近20%。儘管地緣政治緊張情勢仍處高檔,尤其波斯灣地區的局勢持續推升油價,但近期總體經濟數據優於預期,使我們對整體總體經濟情勢仍具信心。
多數已開發市場的政府公債殖利率,在進入今年最後兩個月之際仍處於相對高檔。與此同時,歐洲央行(ECB)與美國聯準會(Fed)在10月會議釋出的訊息較市場預期偏鴿,並指出金融情勢已經趨緊,甚至可能開始抑制資料中心的新增投資,Fed的Kevin Warsh亦特別指出此點。然而,就美國與歐元區而言,我們認為12月仍存在升息的可能性。簡而言之,在政府公債方面,我們認為較高的殖利率與避險需求,可為選擇性存續期間配置提供支撐。公司債方面,利差擴大已使部分市場出現較佳的投資價值,但信用評等較低及AI曝險較高的信用債仍相對脆弱。
我們認為,近期殖利率大幅上升後,美國公債仍具吸引力,其中我們最具信心的仍是2年期券種。個人消費支出(PCE)表現溫和,加上勞動市場轉弱,為聯準會 10月暫停升息奠定基礎;然而,通膨黏著、油價高檔及地緣政治風險,仍使12月升息的可能性存在。機構投資人的部位趨於健康,加上美國公債評價處於歷史上具吸引力的水準,支持我們維持正面看法。
德國政府公債方面,我們看好2年期與10年期券種,其中對10年期德國公債的信心進一步提高,主要因具吸引力的殖利率,加上法國政治不確定性、地緣政治風險及AI相關成長疑慮帶動避險需求。
法國公債方面,我們已調降對法國公債相對德國公債殖利率差的預估,因我們預期短期內不會出現足以提升投資人對法國財政前景信心的發展。
我們持續認為英國政府公債具吸引力,高檔的名目與實質殖利率提供具吸引力的收益,而市場目前似乎已反映超過四次升息,我們認為此一預期過於積極。能源價格持續處於高檔,提高英國央行(BoE)11月升息的風險;然而,具限制性的貨幣政策及基礎通膨趨緩,均不支持長時間延續緊縮週期。
我們仍認為擔保債券(covered bonds)具相對韌性,並預期在風險趨避環境下,其表現將優於多數其他利差型產品。不過,相較德國公債而言,其相對優勢已不如先前明顯,其中一項原因是法國擔保債券約占相關指標的四分之一。
我們目前對歐洲投資等級公司債的看法更加正面,主要因10月受到利率因素帶動的賣壓,創造更具吸引力的戰術性進場時點。具韌性的基本面、財報季期間新券發行量減少,以及利率波動可能逐步正常化,均提供支撐;不過,法國及AI相關風險仍是主要逆風。
美國投資等級信用債維持中立。強勁的技術面與健康的基本面,受到評價偏緊及不確定性偏高所抵銷。科技、媒體與電信(TMT)以及超大規模雲端服務供應商大量發債,正對技術面形成考驗;同時,利率維持高檔及AI相關龐大融資需求,使我們認為選券仍須保持審慎。
我們將歐洲非投資等級公司債調升至+1,因我們認為近期利差擴大已使評價更具吸引力。目前的利差水準足以補償基本面疲弱、地緣政治不確定性及利率上升等風險。
美國非投資等級信用債則維持中立,儘管殖利率的吸引力有所提升。資金持續流出,加上CCC評等債券、TMT、有線電視及資料中心相關信用債面臨壓力,抵銷評價改善的利多,因此我們仍偏好能夠承受利率較長時間維持高檔的較高品質發行人。
我們對新興市場主權債維持中立。儘管近期已開發市場承壓期間,新興市場主權債仍展現韌性,並受到穩健基本面及信用評等正向趨勢支撐,但金融情勢趨緊、經濟成長前景轉弱,以及美國期中選舉相關的地緣政治風險,均限制短期內利差進一步收斂的空間。
我們將歐元兌美元(EUR/USD)的觀點由+1調降至中立。法國政治不確定性對歐元形成壓力,而市場對美國AI投資前景的疑慮,也抵銷部分美國實質殖利率走高對美元的支撐。我們對美元兌日圓(USD/JPY)維持-1。儘管美債殖利率上升短期內支撐美元,但日本央行可能採取更為鷹派的政策立場,加上市場結構性偏空日圓的部位,仍支持我們中期看好日圓(JPY)的觀點。
我們將於12月投資紅綠燈中全面更新區域及產業偏好,該報告將於本月底策略市場展望會議後不久發布。目前,我們最偏好的區域仍為日本;歐洲方面則僅偏好中小型股。
產業方面,工業、公用事業、銀行及資訊科技仍是我們最偏好的產業。不過,在資訊科技產業內,真正重要且正在帶動市場輪動的是更細分的次產業,包括硬體、軟體、半導體、超大規模雲端服務供應商及其供應商等較為明顯的領域。
第三季財報季基本上交出了市場原先期待的所有成果,甚至可能更好,因為財報季期間,不論科技或非科技企業,2026年企業獲利預估均獲得上修,應可提供正面支撐。
然而,偏高的市場預期正對科技產業形成逆風。投資人開始重新思考AI擴張的速度。Nvidia前執行長黃仁勳在2025年11月一次內部全體員工會議中曾表示:「如果我們交出一季糟糕的成績,就是AI泡沫的證據;如果我們交出一季很好的成績,我們就是在助長AI泡沫。」套用至此次第三季財報季,市場面臨的兩難相當清楚:如果超大規模雲端服務供應商進一步提高資本支出(capex)計畫,投資人可能擔憂這將助長泡沫並造成潛在產能過剩;然而,如果企業削減資本支出計畫,投資人可能同樣不會滿意,因為這可能對未來營收成長造成壓力。
目前市場仍預期2027年資本支出將較2026年進一步增加,並使超大規模雲端服務供應商合計產生超過2,000億美元的負自由現金流。這是一個相當驚人的數字,但這些企業的雲端及AI業務營收成長率同樣驚人:部分企業營收較去年同期成長一倍,季增率亦進一步加速。
與此同時,我們愈來愈相信2027年可能成為AI資本支出的高峰年。不過,如果Anthropic首次公開募股(IPO)未能成功,或融資成本變得過高,甚至融資來源趨於稀缺,此一預測也可能受到影響。
儘管我們對AI的持續普及仍持樂觀看法,但我們認為未來幾個月市場可能重新評估此產業的風險報酬特性。一方面,當前的成長速度持續令投資人留下深刻印象,Anthropic的IPO公開說明書亦進一步反映此一趨勢;另一方面,投資人也愈來愈期待看到具有商業成效的AI應用案例,同時對超大規模雲端服務供應商所需的龐大外部融資日益抱持審慎態度。
從股票投資角度而言,隨著財報季逐漸進入尾聲,我們可能已經見到大部分潛在的「衝擊」。然而,今年剩餘期間,超大規模雲端服務供應商的信用市場仍可能出現進一步負面發展,投資人將更加密切關注信用指標及信用違約交換(CDS)利差的變化。
因此,儘管近幾個月我們已經看到相當明顯的產業輪動,市場波動仍可能持續。
儘管近期金價回檔,並於10月數度短暫跌破每盎司4,000美元,我們對黃金整體仍維持正面看法。各國央行需求、外匯存底多元化及地緣政治風險持續提供結構性支撐,但實質殖利率上升及美元走強,短期內可能限制金價上漲空間。近期回檔亦可能反映市場流動性問題,部分基金在10月劇烈的市場輪動中蒙受損失。我們仍認為,2027年黃金的投資環境正逐步形成相當有利的條件。我們預期Fed將於2027年上半年使政策利率回到中性水準;若下半年就業市場轉弱,Fed甚至可能降息。我們亦預期,2026年美國期中選舉後將形成分立政府。雖然這可能限制新的政府支出措施,但我們預期財政赤字仍將維持高檔,應可持續為黃金提供支撐。
我們目前對原油維持中立看法,主要因近期美國與伊朗為達成協議所進行的外交努力,已顯示雙方均釋出部分善意。目前看來,談判存在超越6月初步諒解備忘錄(MOU)的空間,因伊朗談判團隊已獲准討論更多議題,而美國似乎也願意提供更多時間以促成協議。儘管如此,局勢仍快速變化,若緊張情勢再度升高,原油基礎設施及中東地區原油生產可能面臨風險,並可能再次推升油價。然而,一旦衝突結束,我們預期原油市場將回到衝突前的供給過剩狀態。我們仍預期原油供給恢復正常的速度將快於成品油供給,主要原因是全球煉油設施已受到損害。
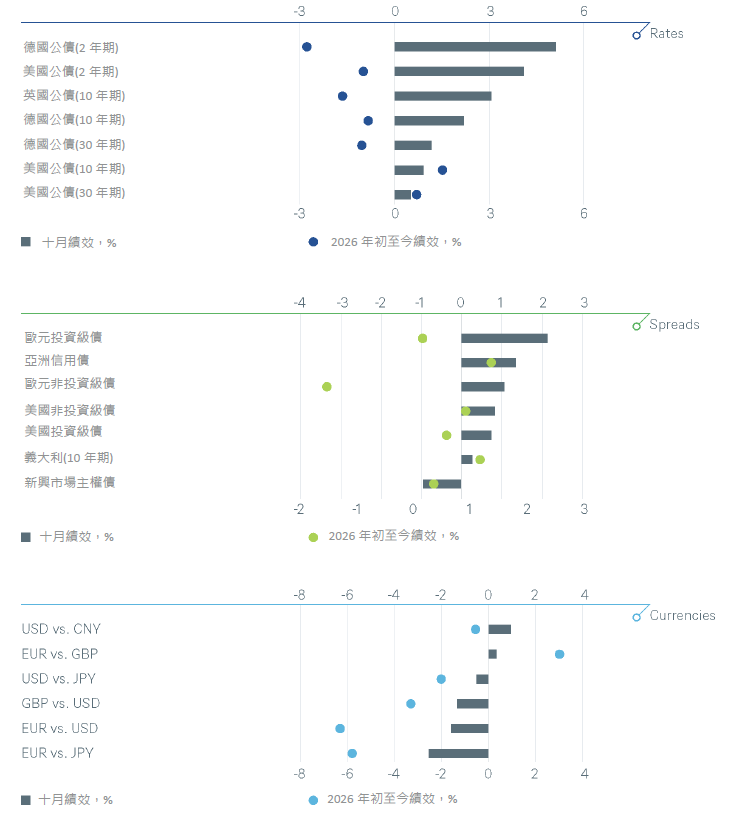
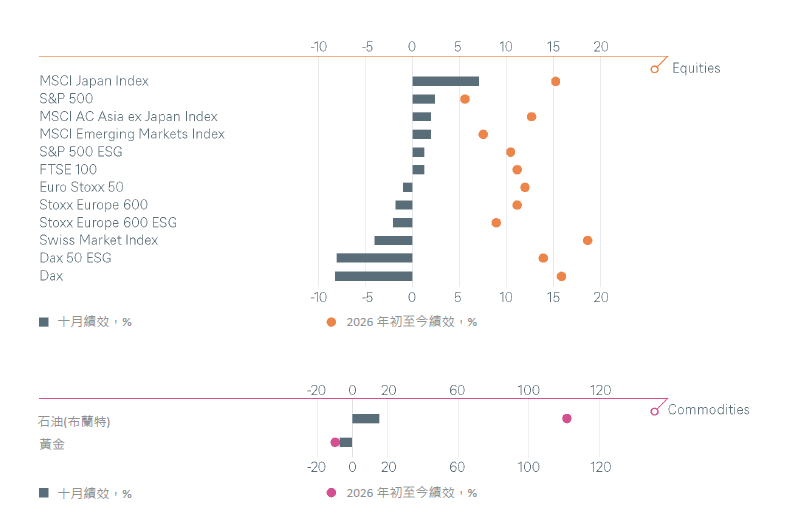
資料來源:彭博財經、DWS Investment GmbH,截至2026年10月30日。過去績效未必反映未來報酬。
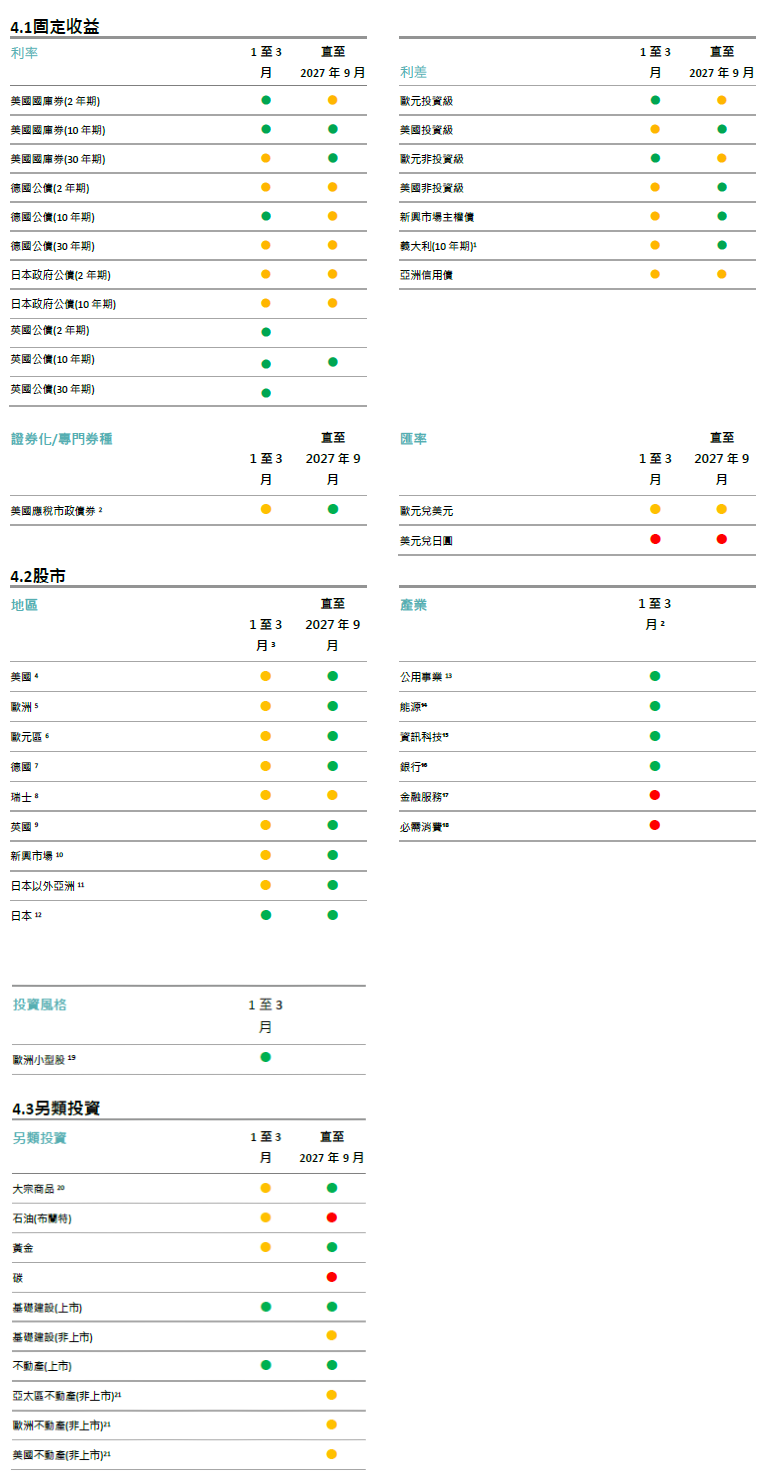
¹ Spread over German Bunds. ² Spread over U.S. Treasuries ³ Relative to the MSCI AC World Index (only for the tactical signals), ⁴ S&P 500, ⁵ Stoxx Europe 600, ⁶ Euro Stoxx 50, ⁷ Dax, ⁸ Swiss Market Index, ⁹ FTSE 100, ¹⁰ MSCI Emerging Markets Index, ¹¹ MSCI AC Asia ex Japan Index, ¹² MSCI Japan Index, ¹³ MSCI AC World Utilities Index, ¹⁴ MSCI AC World Industrials Index, ¹⁵ MSCI AC World Information Technology Index. ¹⁶ MSCI ACWI Banks Index, ¹⁷ MSCI ACWI Diversified Financial Services Index ¹⁸ MSCI ACWI Consumer Staples Index ¹⁹ Stoxx Europe Small 200 relative to the Stoxx Europe 600, ²⁰ Relative to the Bloomberg Commodity Index, ²¹ Long-term investments. Tactical signals are as of October 5, 2026
戰術觀點(1至3個月)
我們對固定收益的戰術觀點,聚焦於債券的價格走勢。
● 正向觀點
● 中立觀點
● 負向觀點
截至2027年10月的策略觀點
我們對於主權債券的策略觀點,聚焦於債券價格。
針對美元計價的公司債券、證券化/專業債券、新興市場債券,相關訊號反映了選擇權調整後的利差(相對於美國國庫券)。針對歐元計價的債券,圖中顯示出相較於德國公債的利差。無論是利差或主權債券殖利率走勢,都會影響債券價值。若投資人僅從利差走勢中尋求獲利,可能需要考慮針對利率變動實施避險。
以顏色反映僅限多頭式投資人之報酬機會。
對於僅限多頭之投資人具備正向報酬潛力
報酬機會與下檔風險都受限
對於僅限多頭之投資人具備負向報酬潛力