月展望報告
2026/09/18
投資紅綠燈:DWS每月展望 - 2026年09月
分享到
本文章由【中租WISEGO】智能理財合作夥伴德意志資產管理提供
.jpg)
如果要用一個數字概括2026年8月的市場表現,那可能是5.34%。這是美國30年期公債殖利率於2026年8月18日所觸及的高點,也是自2007年以來的最高水準。
乍看之下,這似乎與整體市場環境有些矛盾。經濟活動持續展現韌性,企業獲利普遍優於預期,多數主要股市也在當月出現上漲。然而,在風險性資產表現穩健的表象之下,債券投資人對持續存在的通膨壓力、擴大的財政赤字,以及利率維持高檔更長時間的風險顯得愈發憂慮。
相較之下,股票投資人仍有不少保持樂觀的理由。採購經理人指數(PMI)調查顯示,大西洋兩岸的成長動能進一步增強。美國綜合PMI初值升至四年多來最高水準,歐元區綜合PMI則創下九個月新高。
企業獲利同樣提供有力支撐,尤其是科技產業。科技七巨頭(Magnificent Seven)於當月上漲逾4%,再次帶動美國主要股價指數走高。另一方面,南韓KOSPI 100成為全球表現最強勁的市場之一,受惠於半導體出口持續成長,以及投資人對AI相關成長機會的高度熱情。
整體而言,全球股市大致忽略了地緣政治風險與政府公債殖利率上升所帶來的影響。即使今年稍早波動劇烈的費城半導體指數(SOX),最終仍以正報酬作收。
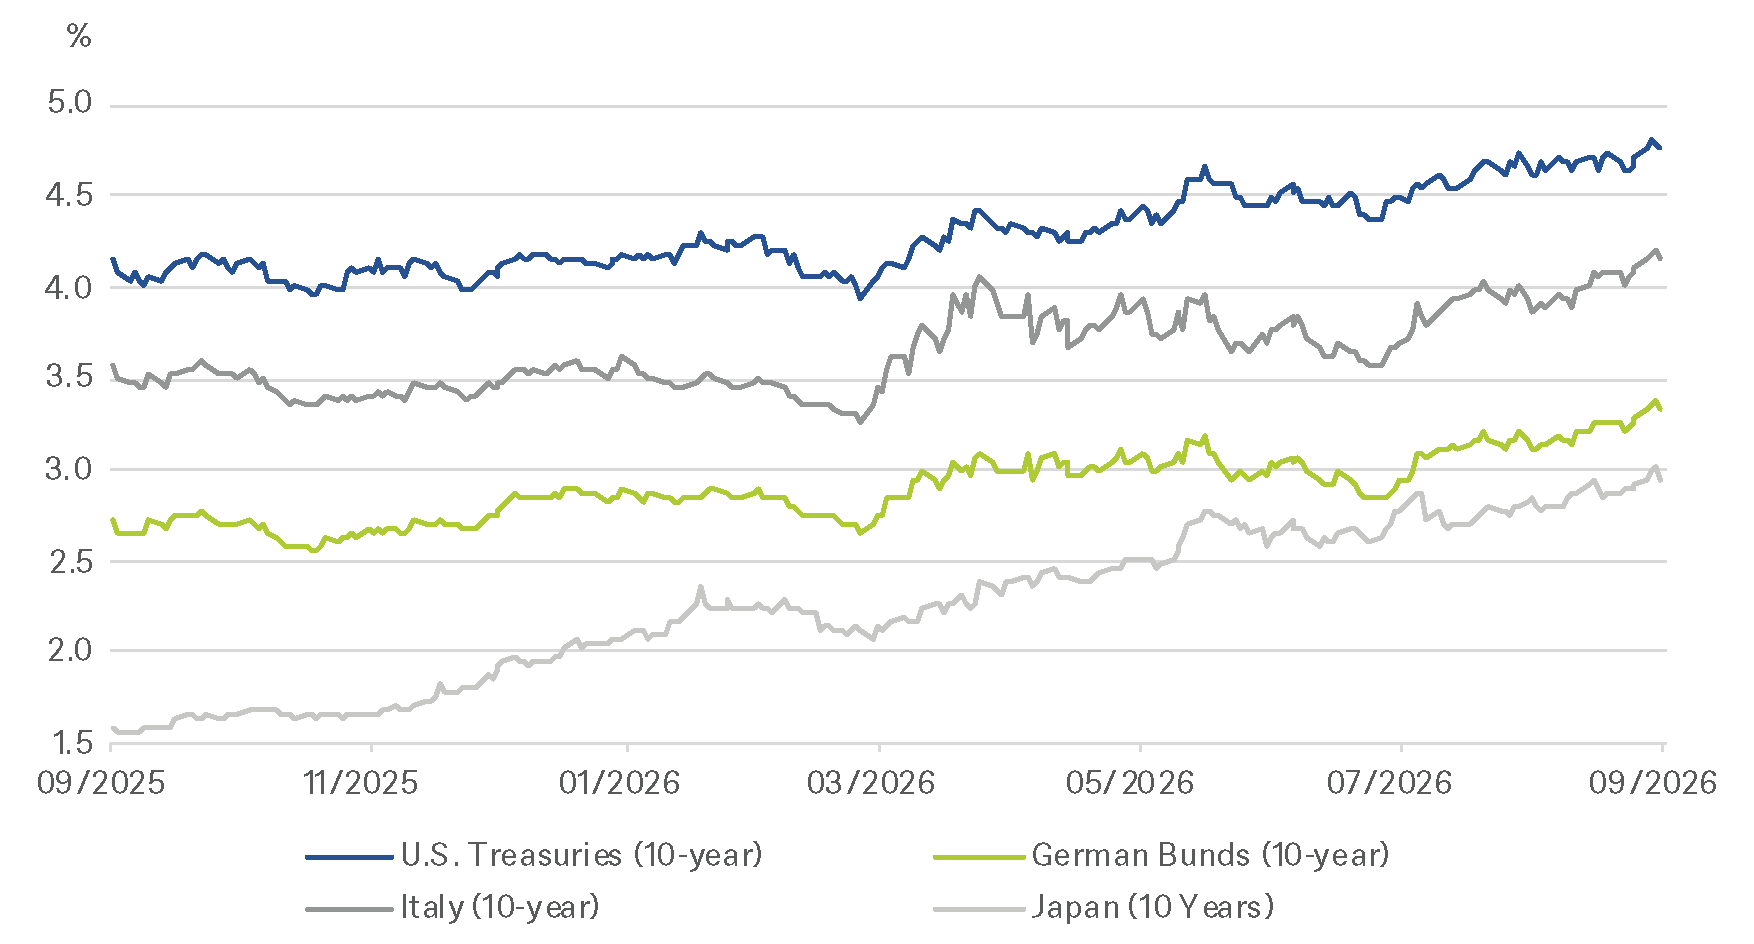
然而,債券市場或許才是更值得關注的焦點。8月期間,已開發國家長天期公債殖利率普遍上升。德國30年期公債殖利率升至2011年以來高點,法國與義大利公債表現也落後於美國公債。同時,在市場對日本央行(BoJ)進一步緊縮政策預期升溫下,日本公債殖利率亦明顯攀升。
值得注意的是,這波殖利率上升發生於總體經濟並未出現明顯惡化的背景下。相反地,投資人更關注通膨風險與持續攀升的政府債務負擔。市場對財政可持續性的憂慮在多個地區重新浮現;同時,各主要央行仍維持偏鷹派立場,市場也開始反映歐洲央行(ECB)再次升息的可能性。
商品市場則進一步加劇了通膨疑慮。荷姆茲海峽關閉導致供應憂慮升溫,也推升農產品價格大幅上漲。小麥、玉米及糖價均出現顯著月漲幅,顯示通膨壓力已不再侷限於能源市場。
投資人逐漸意識到,地緣政治緊張局勢不僅可能透過能源價格,也可能透過食品價格傳導至整體通膨。雖然布蘭特原油全月收盤變化不大,但期間波動幅度相當劇烈。整體而言,商品市場的發展顯示通膨前景仍存在上行風險。
在此環境下,部分投資人轉向傳統避險資產。黃金於當月呈現亮眼漲幅,白銀表現更超越多數主要資產類別。這波漲勢一方面反映市場對通膨的憂慮,另一方面也反映投資人對金融壓抑(Financial Repression)及政府債務問題的討論持續升溫。
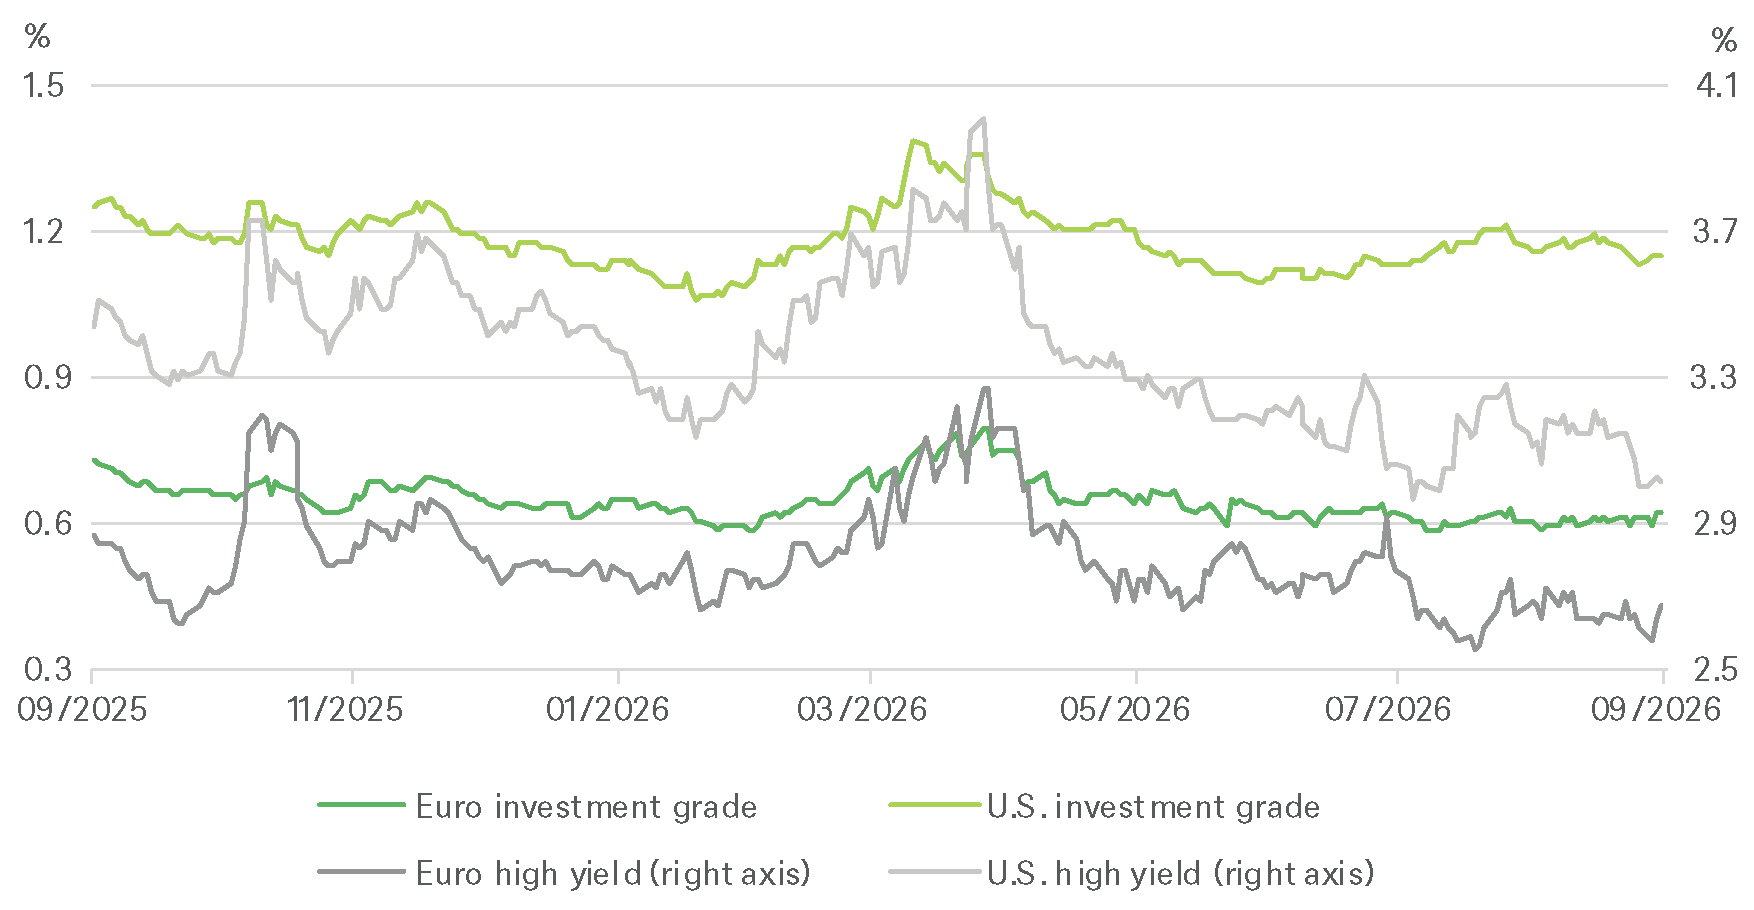
然而,信用市場卻異常平靜。投資等級與非投資等級債信用利差均維持在相對低檔,顯示市場並未預期短期內經濟將出現明顯放緩,也未擔心企業基本面大幅惡化。
這種「信用市場平靜、公債市場警戒」的對比,可能正是目前市場環境最值得關注的特徵之一。
8月再次提醒投資人,市場往往同時受到多種不同敘事所驅動。一方面,經濟成長仍具韌性、企業獲利持續優於預期,而AI熱潮也持續支撐股票估值;另一方面,長天期殖利率不斷攀升,顯示投資人對政府債務擴張、通膨風險以及愈發寬鬆的財政政策長期影響感到不安。
我們認為,目前債券市場傳遞出的訊號,比股票市場反映的情緒更加謹慎。
接下來的關鍵問題在於:若融資成本持續維持高檔,股市是否仍能延續上漲趨勢?
由於本期為《投資紅綠燈》季度版,我們將重點說明最新的12個月展望,並介紹近期最重要的資產類別觀點調整。
全球經濟對能源價格衝擊的承受能力優於多數市場原先預期,我們仍將經濟持續擴張視為基本情境。我們預估全球GDP將於2026年成長3.0%,並於2027年加速至3.3%。美國經濟今年預計成長2.1%、明年成長2.0%;歐元區則可望由0.9%提升至1.3%。儘管較高的能源成本持續侵蝕家庭購買力,目前仍缺乏證據顯示初期價格衝擊已擴散為更廣泛且持久的通膨問題。
我們將德國2026年經濟成長預測上調至1.3%。不過,此次上修主要反映歷史數據修正、第二季表現優於預期,以及採用未經日曆效應調整數據的結果,而非基本面出現明顯改善。中國經濟預計將於2026年成長4.6%、2027年成長4.5%。在內需疲弱的情況下,經濟成長仍高度依賴出口與財政支持。
貨幣政策仍是目前總體經濟最重要的辯論焦點。我們預期美國聯準會(Fed)至2027年9月前將再升息一次。支持升息的主要理由並非經濟數據強勁,而是聯準會希望展現其對抗通膨的決心。然而,房市、消費及部分勞動市場的疲弱表現,應會限制進一步緊縮政策的空間,因此我們不預期出現新一輪升息循環。
在歐元區方面,我們預期歐洲央行(ECB)將再升息一次至2.5%,之後進入較長時間的政策觀望期。
在整體經濟展現韌性的表象下,成長動能其實正逐漸分化。我們認為AI投資仍是支撐美國經濟成長、企業獲利及電力需求的重要力量;然而,消費、房市及部分就業市場領域的成長動能正在減弱。同時,AI資本支出的成長速度可能接近高峰,儘管實際支出金額仍持續增加。下一階段的關鍵,在於AI的採用率、商業化能力及生產力提升,是否足以支撐目前已承諾投入的龐大投資規模。
我們將目前的環境定義為「景氣循環末期的金髮女孩情境」:經濟仍維持正成長,通膨緩步降溫,但高殖利率與地緣政治不確定性正在縮小市場的容錯空間。強勁的企業獲利持續支撐股市,而較高的政府公債殖利率則重新提升固定收益資產的吸引力。整體而言,投資環境依然有利,但市場分化程度正日益提高。
全球利率走勢未來仍將受到兩股力量拉鋸影響:一方面是持續存在的通膨風險,另一方面則是逐漸減弱的經濟成長動能。
我們預期通膨將持續回落,但穩健的名目經濟成長、龐大的政府融資需求以及強勁的資本需求,可能使殖利率維持在高於過去幾輪景氣循環的水準。同時,較為緊縮的融資環境對美國利率敏感產業的影響愈發明顯,市場焦點可能逐漸由通膨轉向成長風險。
貨幣政策路徑則將因地區而有所不同。在歐元區,仍偏高的通膨水準應會促使ECB再升息一次,之後進入觀望期。在美國,我們預期聯準會將再升息一次,以重申其實現通膨目標的決心,但偏弱的經濟數據應會限制進一步升息空間。
目前政府公債市場除了受到傳統的成長與通膨循環影響外,也開始受到財政與結構性因素主導。
龐大的財政赤字、持續攀升的政府債務及大量融資需求,正推升已開發市場的期限溢酬(Term Premium),使得即便央行接近升息循環尾聲,長天期殖利率的下行空間仍受到限制。
在美國,我們預期未來12個月公債殖利率將回到近期區間中值附近。較弱的經濟活動與通膨降溫應最終提供支撐,但持續的財政赤字、大量發債及強勁的資本需求,可能使長天期殖利率維持在偏高水準。
我們對2027年9月的預測為:美國2年期公債殖利率:4.0%;美國10年期公債殖利率:4.5%。
我們仍看好殖利率曲線前端及中段部位,但考量聯準會仍有一次升息可能,因此不宜預期短天期殖利率將出現大幅下滑。
在歐洲,我們預期ECB最後一次升息將進一步鞏固其抗通膨公信力,而經濟成長放緩及通膨降溫則將支撐短天期殖利率逐步下行。然而,較高的發債需求、國防支出增加及財政疑慮,將限制長天期殖利率的下跌空間。因此,我們仍偏好殖利率曲線前端部位。
英國公債(Gilts)方面,我們維持正面看法。隨著內需降溫及勞動市場轉弱,殖利率可望自目前高檔回落。我們近期提高對短天期英國公債的看法,因為市場定價似乎過度反映升息預期,而我們預期英國央行(BoE)將維持利率不變。
日本則是已開發市場中的主要例外。隨著日本央行持續推動政策正常化並降低購債規模,日本公債(JGB)殖利率預計將進一步上升。我們預估未來12個月日本政策利率將升至1.75%。
資料來源:彭博財經、DWS Investment GmbH,截至2026年9月4日
在美國市場方面,我們預期投資等級公司債利差未來將維持區間震盪。企業基本面展現韌性,加上投資人持續追求具吸引力的總收益率(all-in yield),將提供支撐。然而,AI相關投資帶來的大量發債需求,以及目前偏緊的估值水準,限制了利差進一步收斂的空間。因此,我們持續偏好收益(carry)策略、個券挑選,以及短至中期年期配置,而非全面性的市場曝險。
在非投資等級債方面,穩健的技術面與健康的企業基本面預計仍將提供支撐。不過,目前利差偏低,若基本面轉弱,可提供的緩衝空間有限,因此我們仍維持精選個券的策略。
歐洲投資等級公司債利差預期也將維持在目前水準附近。健康的資產負債表、偏低的違約預期以及穩定的投資需求均提供支撐。然而,政府公債殖利率上升、債券供給增加,以及AI相關融資需求擴大,使市場技術面環境較過去不利,因此我們認為利差進一步收窄的空間有限。
非投資等級債方面,我們同樣預期利差將大致維持現況,受惠於良好的市場技術面及投資需求支撐。不過,在估值偏高且下行風險逐漸累積的情況下,投資人已開始更重視個券品質。預期違約率仍將維持低檔,而回收率則逐步回歸約50%的歷史平均水準。
從戰術配置角度而言,我們於8月將歐元投資等級公司債評級由「正向(Positive)」下調至「中性(Neutral)」,反映目前估值下進一步上漲空間有限;同時也將歐元非投資等級債由「中性」下調至「負向(Negative)」,因為我們認為目前利差已不足以充分反映相關風險。
資料來源:彭博財經、DWS Investment GmbH,截至2026年9月4日
未來12個月,新興市場主權債利差預期將維持大致穩定。全球經濟成長展現韌性、信用評等改善趨勢以及美元可能走弱,均提供有利環境。然而,這些利多因素已大致反映於現有估值之中,因此利差進一步收斂的空間有限,也支持我們維持「中性」的長期策略觀點。
儘管如此,目前整體殖利率仍處於多年高位,我們認為長期投資人仍可從中獲得具吸引力的收益機會。
從戰術配置角度而言,我們在8月初將新興市場主權債評級上調至「正向(Positive)」,因為7月利差擴大後提供了較具吸引力的進場點。此觀點假設海灣地區緊張情勢有所緩和,而較高的美國實質利率及更陡峭的美國殖利率曲線則是主要風險來源。
亞洲信用債利差預期亦將維持穩定。穩健的企業基本面、區域性投資需求以及良好的技術面將持續提供支撐。高儲蓄率及基本面改善應可吸收新增供給,而發行量低於預期亦有助於維持投資等級債利差於低檔。
不過,此資產類別仍容易受到能源價格上漲、地緣政治風險及貿易摩擦再度升溫的影響。在利差接近歷史低點的情況下,我們的投資信心主要來自整體收益率水準及區域市場技術面支撐。
我們持續看好亞洲信用債,並對非投資等級債(HY)略優於投資等級債(IG),因其提供較高的收益(carry)。
我們預期未來12個月美元將逐步走弱。龐大的預算赤字與再融資需求同時到來,已成為美元面臨的重要挑戰。此外,AI投資支出增速放緩,也削弱了過去推動資本流入美國的重要來源。
上述因素,加上歐元區經濟前景略有改善,均有利於歐元兌美元(EUR/USD)走勢。我們預估至2027年9月,EUR/USD將升至1.20。
基於此看法,我們亦於8月底將EUR/USD的戰術觀點由「中性」上調至「正向」。
我們認為日圓目前仍被低估,並有望隨著日本央行持續推動貨幣政策正常化而逐步回升。然而,持續的資本外流及美日利差仍將限制其升值幅度。
我們預估至2027年9月,美元兌日圓(USD/JPY)將來到150,高於先前預估的145。
從戰術配置角度而言,我們於8月中旬再次確認對USD/JPY的「負向」觀點。近期匯市干預措施已協助穩定日圓匯價,而市場對日本央行進一步升息的預期,也為日圓提供額外支撐。
我們同樣持續看好澳幣,並將其視為最偏好的G10貨幣。穩健的財政與外部收支狀況、受惠於商品需求、具吸引力的收益優勢(carry),以及合理估值,均有望在中期持續支撐澳幣表現。
我們預期至2027年9月前,全球股市仍將處於相對有利的投資環境,但未來報酬的主要來源將是企業獲利成長。AI投資週期仍是最重要的支撐力量,而近期財報季也顯示,獲利成長動能已逐漸由科技七巨頭(Magnificent 7)及科技產業擴散至更廣泛的市場。
然而,我們認為高利率環境、龐大的政府融資需求以及AI相關資本支出需求,尤其是半導體產業過高的獲利水準,均不利於整體市場估值進一步普遍擴張。
我們的預測建立在以下假設之上:荷姆茲海峽維持至少部分開放;已開發國家經濟維持潛在成長,不陷入衰退;美國10年期公債殖利率維持在5%以下。
我們亦假設美國股市估值不再進一步擴張,亞洲半導體產業估值則逐步回歸正常水準,而企業獲利成長將成為報酬的主要來源。
主要下行情境則包括:海灣地區航運長時間受阻、油價升至每桶150美元以上,以及通膨與債券殖利率再度大幅攀升。
我們預期S&P 500指數至2027年9月有機會升至8,400點。企業獲利成長仍然強勁且持續擴大,AI依然是最重要的成長驅動力。然而,在估值已處高檔、長天期殖利率走升及財政風險增加的背景下,未來上漲空間應主要來自獲利成長,而非本益比擴張。
我們預期Stoxx Europe 600指數至2027年9月可望升至690點。金融、工業及國防相關產業的獲利動能改善,加上具吸引力的股東回饋,以及相較美國市場存在明顯估值折價,應持續支撐歐洲股市表現。然而,由於歐洲對AI投資週期的參與程度較低,且對能源價格更為敏感,因此估值重評空間相對有限。
我們預期DAX指數至2027年9月可望升至28,600點。財政擴張、債務煞車改革、監管鬆綁及實質薪資改善均有助於經濟活動。然而,DAX成分股仍具高度景氣循環特性,並面臨中國需求疲弱、關稅不確定性及汽車產業獲利結構性壓力等挑戰。我們認為,具備穩健資產負債表、獲利成長潛力佳且能持續創造價值的企業,將最具投資吸引力。
我們預估MSCI新興市場指數至2027年9月可望升至1,790點。目前獲利成長動能主要集中於南韓及台灣科技企業,尤其是半導體產業;中國市場則仍未出現全面性的獲利復甦。考量AI帶動的強勁獲利循環後,我們的預測亦納入估值逐步正常化的假設。從短期戰術配置角度來看,我們已將新興市場評級調整回「中性」。主要原因在於獲利成長動能偏向集中,除亞洲科技產業外,其餘市場改善幅度仍有限。我們對亞洲(不含日本)及中國市場亦維持中性看法。
我們預期MSCI Japan指數至2027年9月可望升至2,760點。
再通膨(Reflation)、企業投資回升、公司治理改革,以及股利與庫藏股發放增加,均持續提供支撐。同時,日本出口企業及科技企業亦受惠於全球AI投資週期。主要風險則包括:日圓升值;日本央行加速升息;日本對進口能源的高度依賴。我們維持對日本股市的正面看法,並認為短期回檔將提供具吸引力的進場機會。

資料來源:彭博財經、DWS Investment GmbH,截至2026年9月4日
第三季我們進行兩項戰術性調整。7月底,我們將資訊科技(Information Technology)評級上調至「正向」,主因是估值已完成修正;同時亦將軟體與服務(Software & Services)由「負向」上調至「中性」。我們仍認為AI投資週期並未結束,但在融資限制、自由現金流紀律,以及半導體產業高獲利能否持續等議題逐漸受到關注的情況下,精選個股的重要性正持續提高。
我們認為全球不動產市場復甦趨勢仍然延續,但在融資成本上升及地緣政治不確定性的影響下,復甦速度有所放緩。基本面仍然穩健:空置率偏低;新增供給有限;多數產業租金仍有成長空間。我們偏好:住宅不動產(Residential);物流不動產(Logistics)。辦公室市場方面,我們認為核心資產及優質地段仍展現較佳韌性。區域上,我們較看好美國市場;歐洲及部分亞太市場則受到較高利率環境的影響較大。從戰術配置角度而言,我們持續看好上市不動產。
基礎建設資產將持續受惠於:電氣化趨勢;電力需求成長;能源與數位基礎建設投資增加。具必要性質(necessity-based)的基礎設施,以及具通膨連結機制的收入來源,有助於提供穩定現金流。然而,較高融資成本及地緣政治風險仍限制交易活動。因此,我們偏好具備穩定且可持續提升配息能力的資產;對於光纖網路及再生能源開發商等領域則維持較高選擇性,因其面臨的融資與營運壓力已日益明顯。
我們預期金價至2027年9月有機會升至每盎司5,000美元。支撐因素包括:各國央行持續買盤;對財政赤字的擔憂;貨幣貶值風險;持續的去美元化趨勢。然而,各國央行對價格已變得更加敏感,而較高的實質殖利率也可能限制金價短期漲幅。因此,我們維持黃金的戰術性「中性」評級。
我們預期布蘭特原油價格至2027年9月將回落至每桶79美元。隨著外交談判逐步推進,航運及供應可望恢復正常,加上OPEC及非OPEC國家增產,油價中長期面臨下行壓力。然而,短期內荷姆茲海峽仍受到干擾,而煉油設施受損也使成品油市場維持緊俏。因此,儘管長期策略觀點偏向油價回落,我們仍維持原油的戰術性「正向」評級,反映當前地緣政治供給風險尚未完全消退。

資料來源:彭博財經、DWS Investment GmbH,截至2026年9月4日
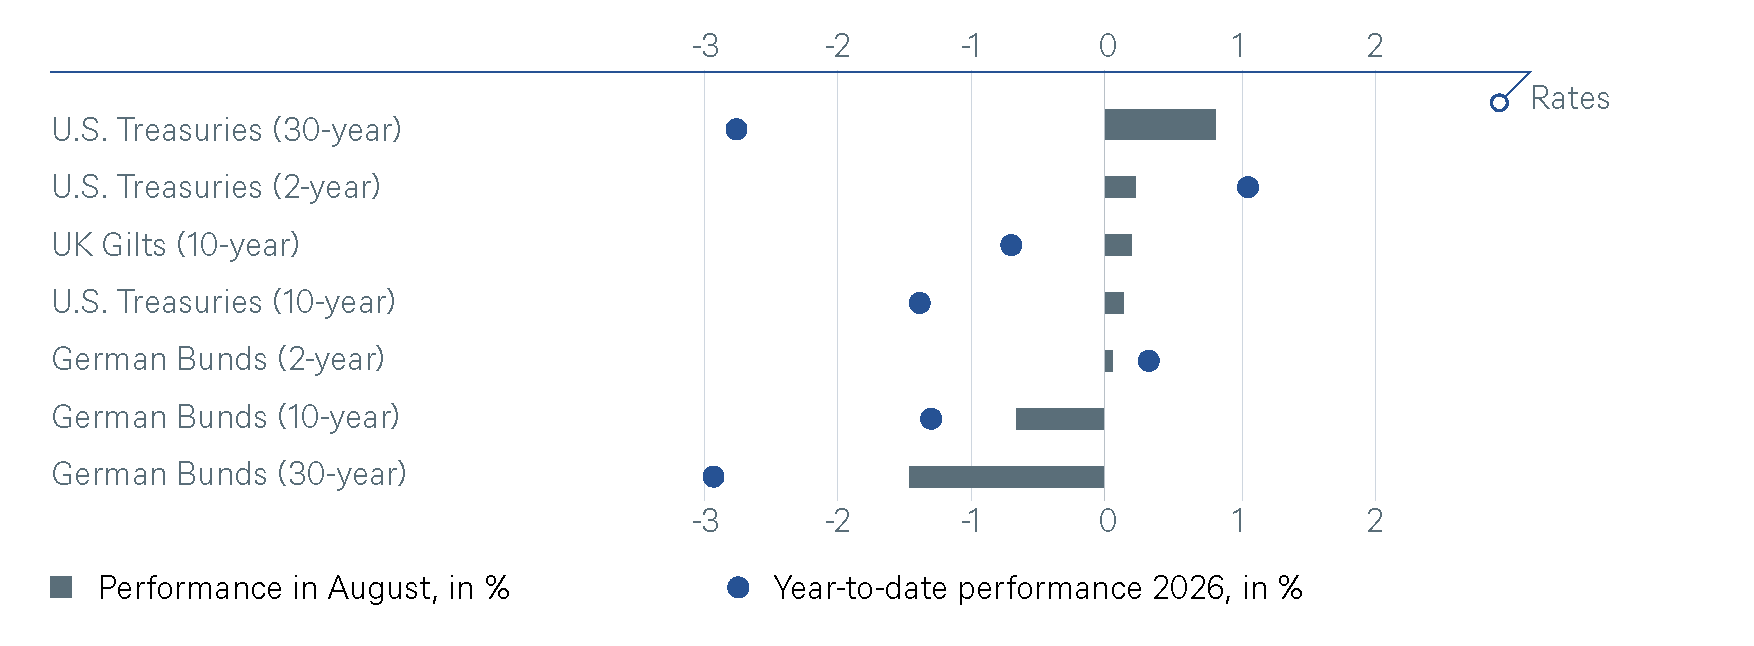
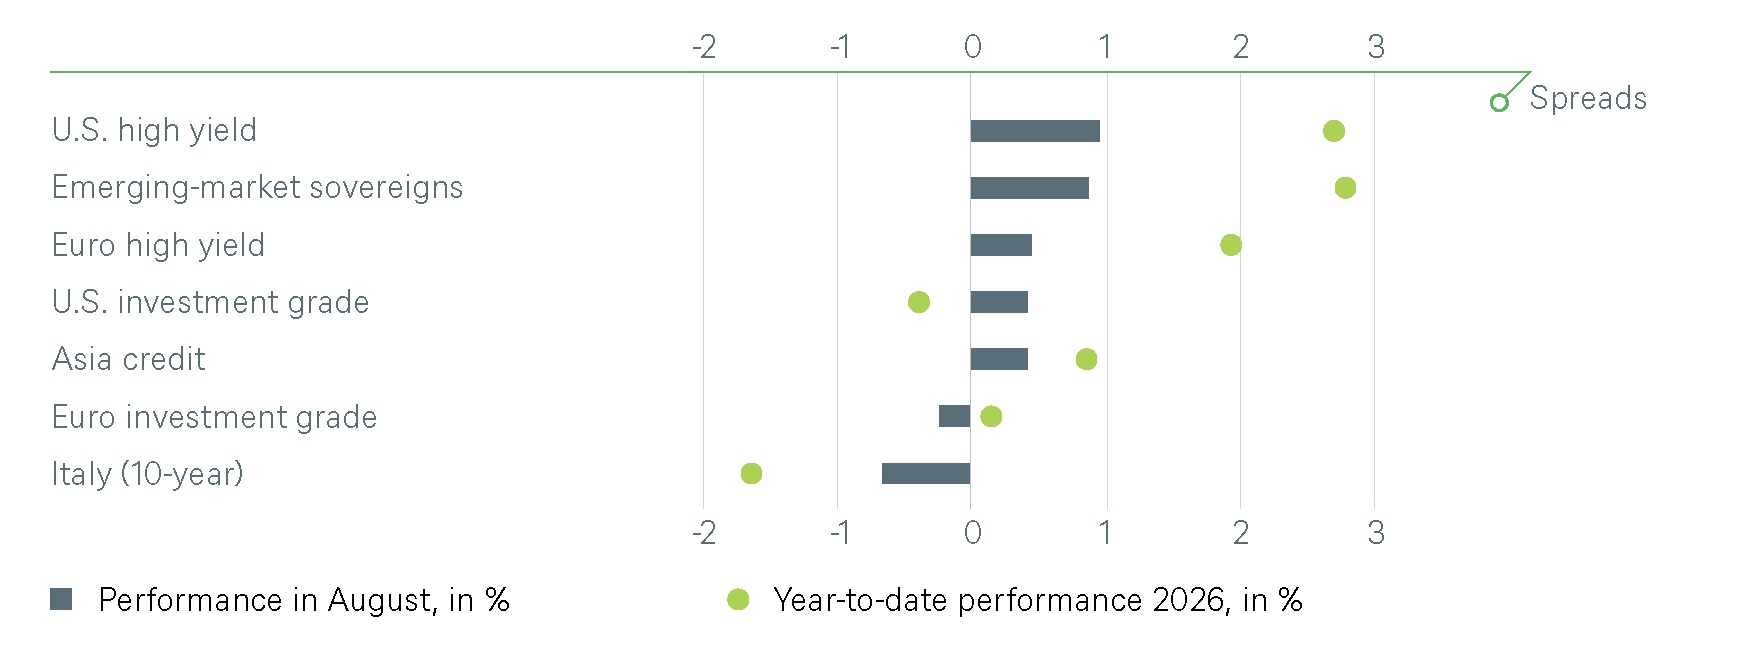
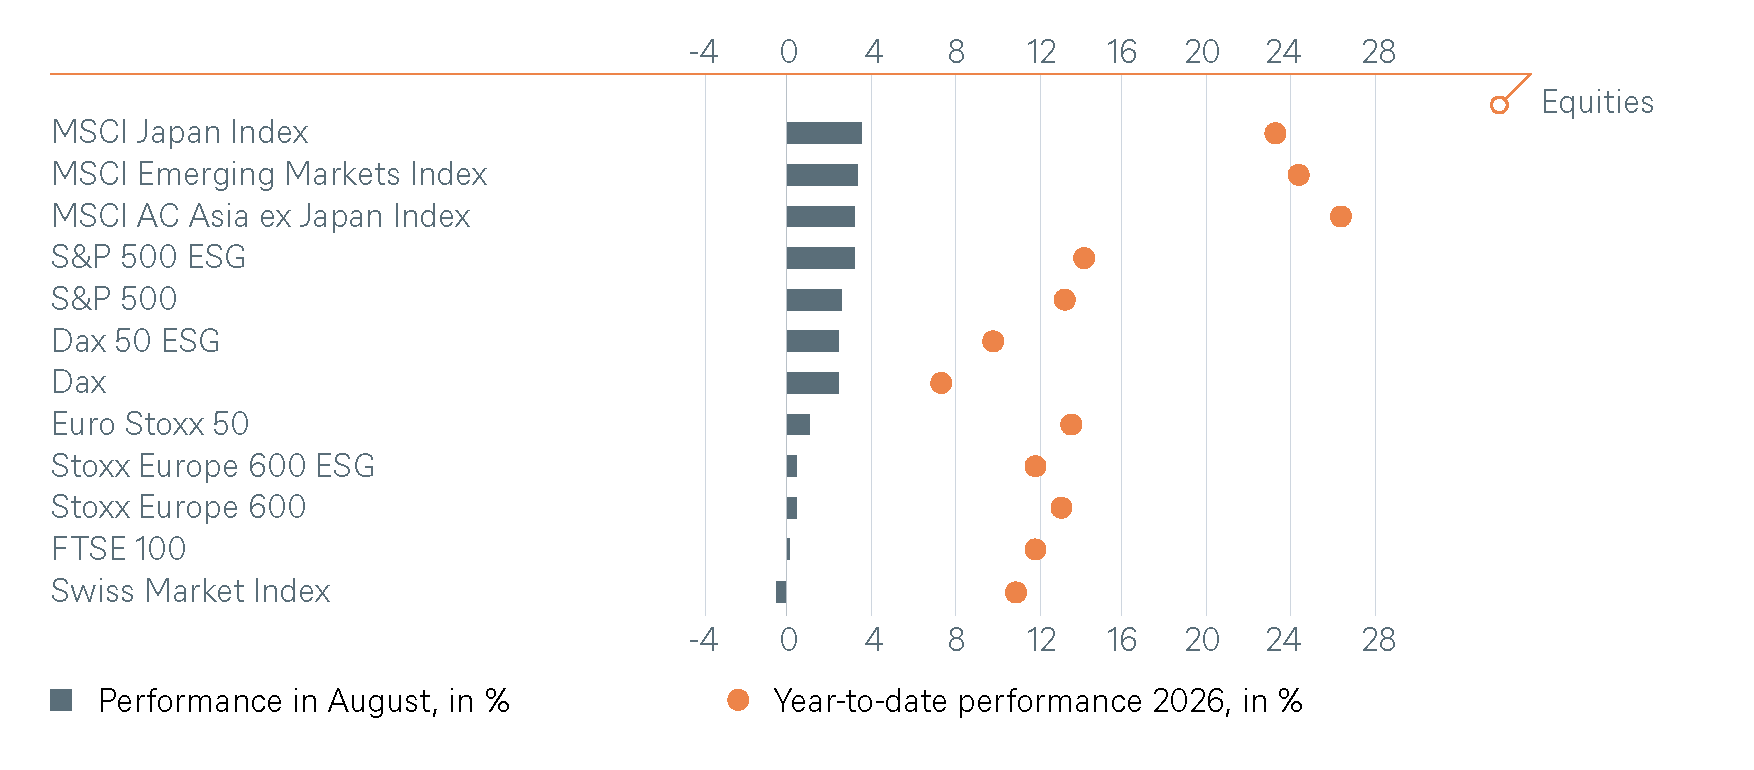
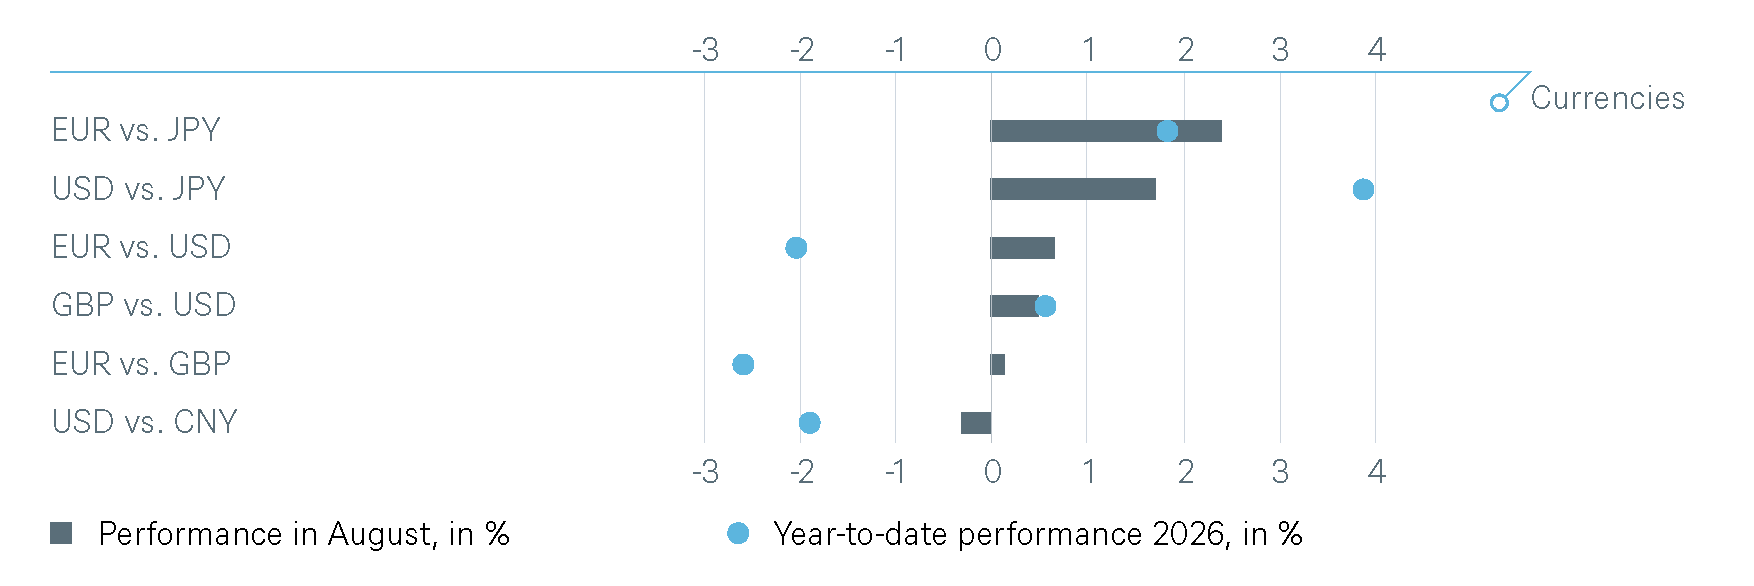
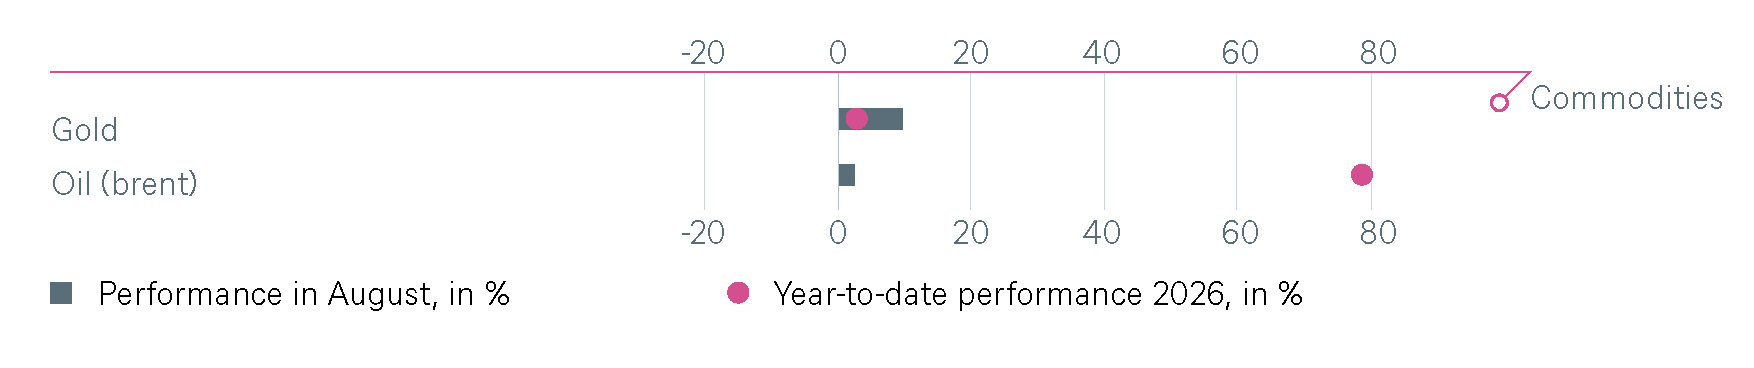
過去績效未必反映未來報酬。
資料來源:彭博財經、DWS Investment GmbH,截至2026年9月4日
下面的圖表反映了我們的短期與長期佈局:
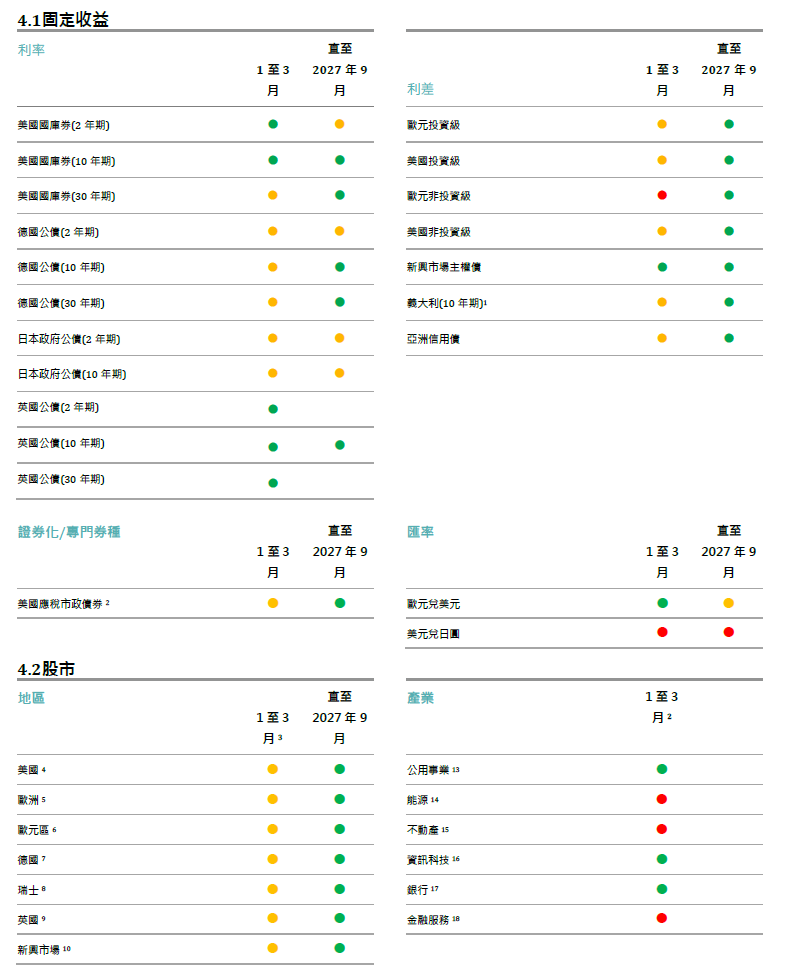
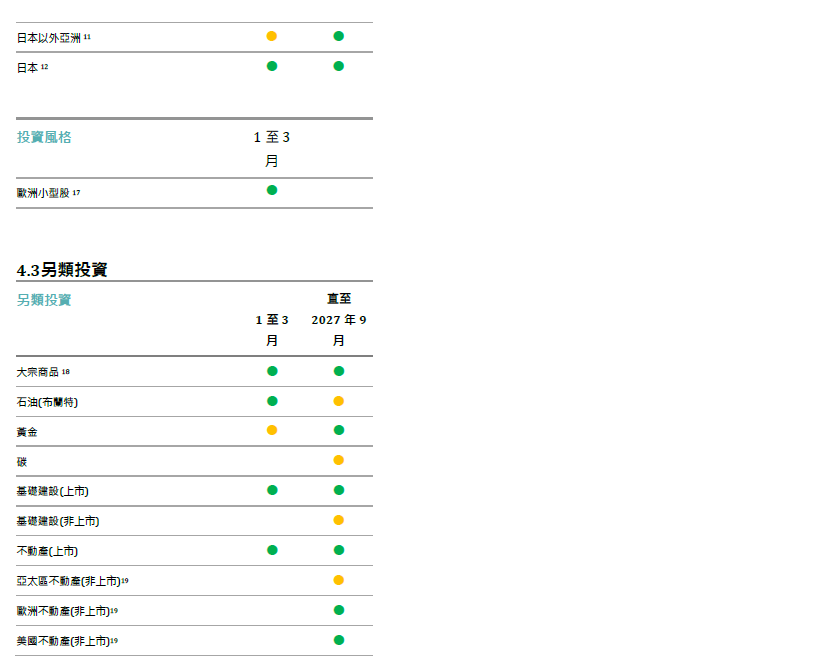
1Spread over German Bunds. 2Spread over U.S. Treasuries 3Relative to the MSCI AC World Index (only for the tactical signals), 4S&P 500, 5Stoxx Europe 600, 6Euro Stoxx 50, 7Dax, 8Swiss Market Index, 9FTSE 100, 10MSCI Emerging Markets Index, 11MSCI AC Asia ex Japan Index, 12MSCI Japan Index, 13MSCI AC World Utilities Index, 14MSCI AC World Energy Index, 15MSCI Real Estate, 17Stoxx Europe Small 200 relative to the Stoxx Europe 600, 18Relative to the Bloomberg Commodity Index, 19Long-term investments.
我們對固定收益的戰術觀點,聚焦於債券的價格走勢。
● 正向觀點
● 中立觀點
● 負向觀點
我們對於主權債券的策略觀點,聚焦於債券價格。
針對美元計價的公司債券、證券化/專業債券、新興市場債券,相關訊號反映了選擇權調整後的利差(相對於美國國庫券)。針對歐元計價的債券,圖中顯示出相較於德國公債的利差。無論是利差或主權債券殖利率走勢,都會影響債券價值。若投資人僅從利差走勢中尋求獲利,可能需要考慮針對利率變動實施避險。
以顏色反映僅限多頭式投資人之報酬機會: