(本文章為兆豐投信行銷資訊,2026年11月)
全球經濟正在經歷「成長具韌性、通膨仍有黏著性」的過渡期。美國通膨回溫但就業依舊穩健;而歐洲面臨由能源推升的輸入型通膨;日本則在薪資與物價良性循環確立下,穩步推動貨幣政策正常化。美國升息進入尾聲,但預期年底仍有上調機會,政策不確定性正逐步被市場消化;歐洲央行與日本央行皆朝升息與正常化邁進。
💡摘要
- 總體環境:全球經濟正在經歷「成長具韌性、通膨仍有黏著性」的過渡期。美國通膨回溫但就業依舊穩健;而歐洲面臨由能源推升的輸入型通膨;日本則在薪資與物價良性循環確立下,穩步推動貨幣政策正常化。
- 政策走向:美國升息進入尾聲,但預期年底仍有上調機會,政策不確定性正逐步被市場消化;歐洲央行與日本央行皆朝升息與正常化邁進。
美國:升息進入最後階段,政治與基本面利空逐步淡化。
經濟與通膨數據:
美國9月CPI年增率為3.7%、核心PCE為3.1%,失業率維持在4.2%的穩健水準,顯示通膨雖連續三個月小幅回升,但勞動市場與就業沒有明顯惡化。景氣部分,根據摩根士丹利預測美國2026年實質GDP成長率可達+2.4%,而2027年增速為+2.3%,其中人工智慧(AI)相關投資預計每年可貢獻約0.60個百分點的成長動能。
貨幣政策動向:
聯準會(Fed)於9月升息1碼至3.75%~4.00%,隨後在10月28日決議暫停升息,且將經濟成長評估由「穩健(Solid)」上修至「強勁(Strong)」。依芝商所FedWatch工具顯示,年底前再次升息的機率偏高(約74.6%),而花旗等機構預期12月可能再升息一次,並預估將於2027年年中起(6月、9月、12月)陸續展開降息循環。
政治與資產面影響:
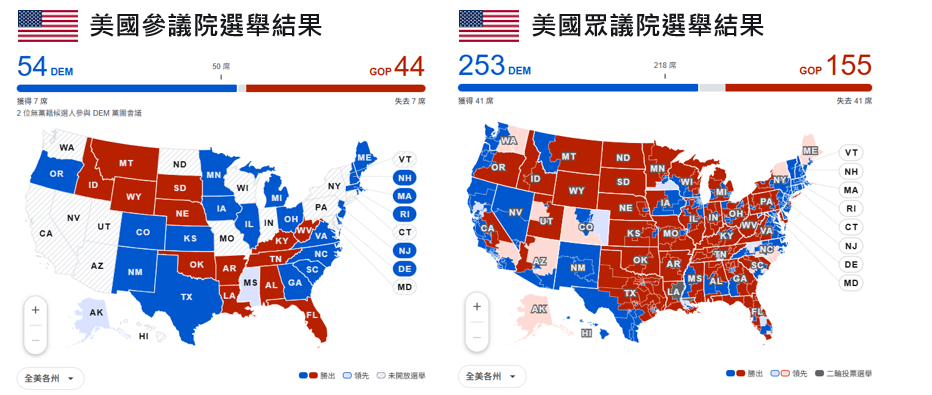
- 觀點:美國11月期中選舉結果底定,由民主黨取得參、眾議院多數席次形成「分裂政府」,這意味著未來財政擴張將受限,但政策不確定性也隨之下降。
- 新任國會議員與州長對AI快速擴張的抱持保守態度,投資人已大幅反映於11月上半週的盤勢中。受政策變數影響,11月5日費城半導體指數單日重挫12.25%,NASDAQ與S&P 500指數亦跌逾4%。資金明顯進行風格切換,流向低本益比、具備穩定現金流的防禦性板塊,市場焦點全面回歸企業的實質變現能力與產業政策。儘管費城半導體指數、科技硬體板塊面臨估值修正壓力,但兆豐投信認為,投資人無須對美國資料中心擴建暫緩過度擔憂。目前的放緩多源於電力供應(如核能與綠電電網建置落後)及晶片交期(如台積電先進封裝產能吃緊)等硬體限制,並非終端需求衰退。隨著企業對AI應用訂單的持續成長,相關企業的長期變現能力依然強勁,AI產業的長線趨勢因政黨輪替而改變的機率相對低。
- 股債資產展望:在分裂政府的格局下,財政擴張受限有利於債市表現;對股市而言,則代表政策不確定性逐步下降。摩根士丹利指出,隨著AI雜音與期中選舉等利空因素逐步淡化,美股回檔有望進入尾聲。然而,選後民主黨大勝的結果,仍引發市場對AI監管前景的擔憂,加上12月升息預期與油價波動的干擾尚未消除,短期盤勢仍需留意相關風險。
圖:2026年美國參眾議院選舉結果
歐元區:輸入型通膨考驗與具吸引力的估值優勢。
通膨與能源衝擊:
受能源價格飆漲帶動(布蘭特原油一度觸及每桶114.88美元),歐元區9月調和消費者物價指數(HICP)年增率升至3.8%,10月預估將進一步攀升至4.0%,顯示本波物價上漲主要源於「輸入型通膨」、而非強勁內需。目前歐洲央行(ECB)基準存款利率為2.50%,市場預期12月將再升息1碼至2.75%。
基本面韌性與估值優勢:
儘管面臨高昂的能源成本壓力,歐元區第3季綜合採購經理人指數(PMI)仍展現強勁韌性,其中新出口訂單增速更創下四年半以來最快紀錄。從評價面來看,泛歐Stoxx 600指數預期本益比約為14.89倍,德國與法國股市更分別僅有14.34倍與13.46倍;相較於美股19倍以上的高估值,歐股具備顯著的折價空間與高性價比優勢。
日本:溫和復甦與政策雙軌並行
經濟與物價情勢:
日本央行(BOJ)於10月底發布的展望報告中,將2026年度實質GDP成長率預估由0.6%微幅上修至0.7%,並維持核心CPI年增率在2.5%的相對高檔,預期第4季經濟將延續「溫和復甦、增速放緩」的格局。
貨幣緊縮與財政擴張並行:
目前日本基準利率已升至1.25%。隨著「薪資與物價正向循環」獲得實質確認,市場普遍預期日本央行將在12月會議再度升息,持續推進貨幣政策正常化,並計畫自2027年1月起加速縮減ETF持有部位。財政政策方面,新政府正式落實規模達21.3兆日圓的經濟刺激方案,一方面重點扶植在地半導體與AI自主供應鏈,另一方面延續燃料與電費補貼,以緩解家庭生活成本壓力。
資產配置及投資建議
- 採取多元配置,平衡區域輪動風險:鑑於美、日、歐三大經濟體的貨幣政策節奏與景氣週期明顯分化(美國面臨升息尾聲的抉擇、日本邁向政策正常化、歐洲則受制於能源通膨),重押單一市場將面臨較高的波動風險。建議透過全球多元布局,有效分散單一地區的政策震盪與景氣循環波動。
- 把握美股利空淡化契機,聚焦長線成長動能:隨著期中選舉落幕,加上AI長期投資趨勢持續發酵,美股近期修正可望逐步進入尾聲。建議投資人分批布局體質穩健、具備實質獲利支撐的優質龍頭企業,以及AI與科技創新供應鏈。
- 留意歐、日市場結構性契機,逢回分批布局:歐股目前在評價面上具備顯著折價優勢,且企業獲利展現韌性;日股則受惠於企業治理改革、薪資結構性成長,以及政府加碼補貼半導體與AI產業。兩大市場在短線震盪拉回時,皆是中長期分散資產配置的優質切入點。
-END-
兆豐投信行銷資訊
【兆豐投信獨立經營管理】
投資一定有風險,基金投資有賺有賠,申購前應詳閱基金公開說明書。
本公司系列基金雖經金融監督管理委員會或其指定機構核准或同意生效,惟不表示絕無風險。基金經理公司以往之經理績效不保證本基金之最低投資收益;基金經理公司除盡善良管理人之注意義務外,不負責基金之盈虧,亦不保證最低之收益,投資人申購前應詳閱基金公開說明書。本文提及之經濟走勢預測不必然代表本基金之績效,本基金投資風險請詳閱基金公開說明書。投資人申購本基金係持有基金受益憑證,而非本文提及之投資資產或標的。提及之個股或產業或投資標的非為推薦之意,僅為示意參考,投資人須衡量自身之投資風險。投資策略為現階段因應市場狀況所擬定,未來仍可能隨市場之變化彈性調整投資策略。有關本基金運用限制及投資風險之揭露,請詳見基金公開說明書。有關基金應負擔之費用已揭露於基金公開說明書,本公司及銷售機構均備有基金公開說明書,投資人亦可至公開資訊觀測站查詢。本資料係整理分析各方面資訊之結果,純屬參考性質,本公司不作任何保證或承諾,請勿將本內容視為對個別投資人做基金買賣或其他任何投資之建議或要約。本公司已力求其中資訊之正確與完整,未經授權不得複製、修改、再製或散發引用,若再編製者,應以公司所公開資料為主,不得為誇大不實之報導。
查詢基金公開說明書之網址:
1. 公開資訊觀測站:https://mops.twse.com.tw 2.兆豐投信:https://www.megafunds.com.tw
兆豐國際證券投資信託股份有限公司│110年金管投信新字第009號│公司電話:02-2175-8388│客服專線:02-2175-8368│地址:台北市松山區復興北路167號17樓